

بررسی تأثیر مقررات مالیاتی بر تصمیمات سرمایهگذاری شرکتها
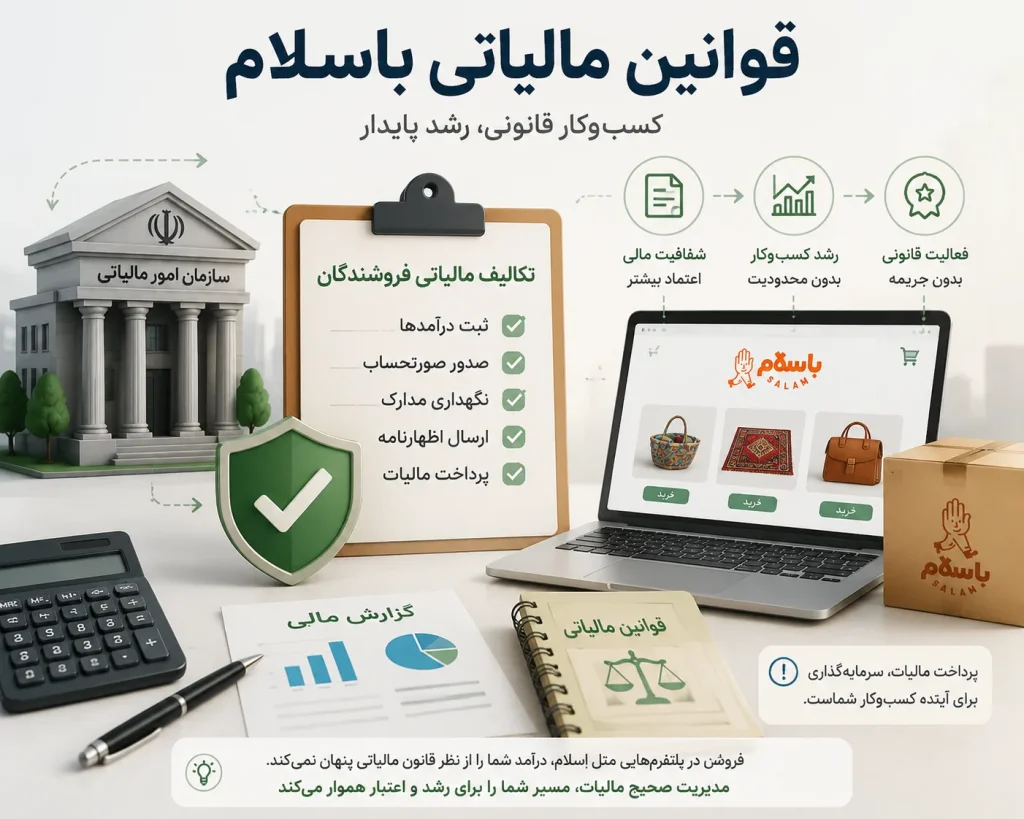
مقررات مالیاتی نقش اساسی در شکلگیری استراتژیهای مالی و سرمایهگذاری شرکتها دارند. میزان مالیات پرداختی، نحوه محاسبه مالیات، معافیتها و مشوقهای مالیاتی از جمله عواملی هستند که تأثیر مستقیم بر تصمیمات سرمایهگذاری شرکتها دارند. برخی شرکتها برای بهینهسازی هزینههای مالیاتی، استراتژیهای مختلفی را اتخاذ میکنند، از جمله تغییر محل سرمایهگذاری، استفاده از ساختار مالی متنوع و بهرهگیری از مشوقهای مالیاتی ارائهشده توسط دولتها.
تأثیر مالیات بر نرخ بازده سرمایهگذاری
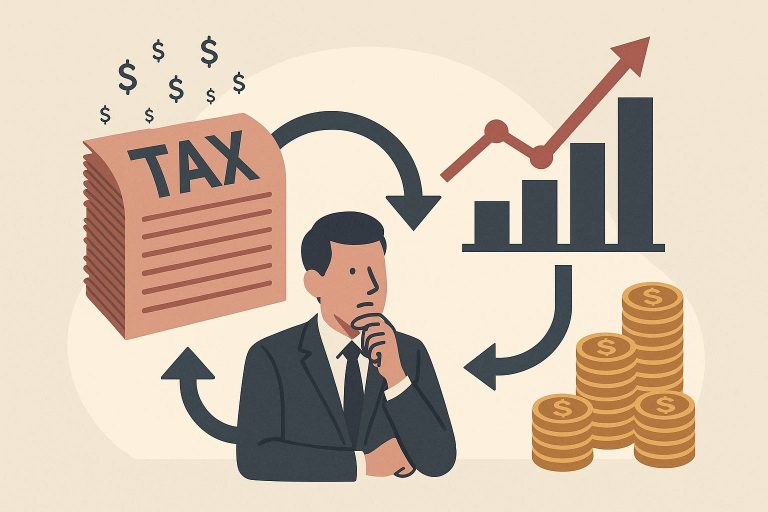
مالیات یکی از عوامل اصلی تأثیرگذار بر نرخ بازده سرمایهگذاری است. افزایش نرخ مالیات باعث کاهش سود خالص شرکتها میشود، که میتواند تمایل آنها را برای سرمایهگذاری کاهش دهد یا موجب تغییر در استراتژیهای سرمایهگذاری گردد.
تحلیل اثر مالیات بر نرخ بازده سرمایهگذاری
برای درک بهتر تأثیر مالیات بر نرخ بازده سرمایهگذاری، باید به چند عامل کلیدی توجه کرد:
- افزایش هزینه سرمایهگذاری: با افزایش نرخ مالیات، شرکتها مجبور به پرداخت مبلغ بیشتری به دولت میشوند، که هزینههای عملیاتی را افزایش داده و در نتیجه نرخ بازده سرمایهگذاری کاهش مییابد.
- کاهش انگیزه سرمایهگذاری: هرچه مالیات بیشتر باشد، شرکتها کمتر تمایل دارند منابع مالی خود را در پروژههای جدید اختصاص دهند.
- انتقال سرمایه به مناطق کممالیات: برخی شرکتها برای کاهش هزینههای مالیاتی، سرمایهگذاریهای خود را به مناطقی با نرخ مالیات پایینتر منتقل میکنند.
نمونههای آماری
مطالعات اقتصادی نشان دادهاند که کشورهایی با نرخ مالیات پایینتر معمولاً میزان سرمایهگذاری بیشتری جذب میکنند. برای مثال، در بررسی انجامشده در اروپا، کشورهایی که مالیات بر درآمد شرکتها را کاهش دادهاند، شاهد رشد سرمایهگذاری و افزایش درآمدهای دولتی از سایر منابع مالیاتی بودهاند.
نقش مشوقهای مالیاتی در جذب سرمایهگذاری
دولتها معمولاً با ارائه مشوقهای مالیاتی، سرمایهگذاری را افزایش میدهند. این مشوقها شامل کاهش نرخ مالیات، معافیتهای مالیاتی برای صنایع خاص و ارائه اعتبارهای مالیاتی میشوند.
مشوقهای مالیاتی و اثرات آنها بر سرمایهگذاری
مشوقهای مالیاتی انواع مختلفی دارند که به شرکتها کمک میکنند تا هزینههای مالیاتی خود را کاهش دهند:
- معافیت مالیاتی برای سرمایهگذاریهای خاص: برخی کشورها برای جذب سرمایهگذاری خارجی، شرکتها را برای چند سال از پرداخت مالیات معاف میکنند.
- کاهش نرخ مالیات برای صنایع استراتژیک: صنایع فناورانه، انرژیهای تجدیدپذیر و تولیدات پیشرفته اغلب تحت حمایت مالیاتی قرار میگیرند.
- اعتبارات مالیاتی برای تحقیق و توسعه (R&D): شرکتهایی که در زمینه تحقیق و توسعه فعالیت دارند، مشوقهای مالیاتی خاصی دریافت میکنند که باعث افزایش سرمایهگذاری در نوآوری میشود.
تأثیر مشوقهای مالیاتی بر سرمایهگذاری در کشورهای توسعهیافته و درحالتوسعه
در کشورهای توسعهیافته، مشوقهای مالیاتی به جذب شرکتهای بینالمللی کمک میکنند. در کشورهای درحالتوسعه نیز کاهش مالیات بر سود شرکتها میتواند سرمایهگذاری خارجی را تسهیل کند.
تأثیر مالیات بر انتخاب ساختار سرمایه و تأمین مالی
تصمیمات سرمایهگذاری شرکتها ارتباط نزدیکی با سیاستهای مالیاتی کشور میزبان دارد. این موضوع شامل تأثیر مالیات بر بدهی، حقوق صاحبان سهام و منابع تأمین مالی است.
اثر مالیات بر تصمیمات تأمین مالی
ساختار مالی شرکتها شامل بدهی و حقوق صاحبان سهام است، که هر یک تحت تأثیر مقررات مالیاتی قرار میگیرند.
- استفاده از بدهی به جای تأمین مالی از طریق سهام: شرکتهایی که قصد دارند بار مالیاتی خود را کاهش دهند، ممکن است بیشتر از وامهای بانکی یا انتشار اوراق قرضه استفاده کنند، زیرا بهره بدهی معمولاً به عنوان هزینه قابل کسر از مالیات محسوب میشود.
- انتخاب ساختار مالی بهینه: برخی شرکتها ترکیبی از بدهی و حقوق صاحبان سهام را انتخاب میکنند تا بتوانند از معافیتهای مالیاتی بهرهمند شوند.
تأثیر مالیات بر سرمایهگذاری خارجی
شرکتهای چندملیتی هنگام ورود به بازارهای خارجی، محیط مالیاتی کشور میزبان را بررسی میکنند. برخی از عوامل تعیینکننده در تصمیمات سرمایهگذاری خارجی شامل موارد زیر هستند:
عوامل مؤثر بر سرمایهگذاری خارجی
- میزان مالیات بر درآمد شرکتها: کشورهایی که نرخ مالیات پایینی دارند، معمولاً برای سرمایهگذاران خارجی جذابتر هستند.
- شفافیت قوانین مالیاتی: شرکتها تمایل دارند در کشورهایی سرمایهگذاری کنند که قوانین مالیاتی روشن و پایدار داشته باشند.
- وجود توافقهای مالیاتی بینالمللی: کشورهایی که قراردادهای مالیاتی دو یا چندجانبه دارند، میتوانند شرایط مطلوبتری برای شرکتهای چندملیتی فراهم کنند.
چالشهای مالیاتی و راهکارها
شرکتها با چالشهای مختلفی در زمینه مالیات مواجه هستند که میتواند تصمیمات سرمایهگذاری آنها را تحت تأثیر قرار دهد.
مهمترین چالشهای مالیاتی
- عدم ثبات قوانین مالیاتی: تغییرات مکرر در سیاستهای مالیاتی باعث ایجاد عدم قطعیت در تصمیمات سرمایهگذاری میشود.
- پیچیدگی قوانین مالیاتی: مقررات مالیاتی پیچیده میتوانند هزینههای اجرایی شرکتها را افزایش دهند.
- رقابت مالیاتی بین کشورها: برخی کشورها با کاهش نرخ مالیات، سرمایهگذاران را جذب میکنند که میتواند تأثیرات منفی بر دیگر کشورها داشته باشد.
راهکارهای پیشنهادی
- ایجاد سیاستهای مالیاتی پایدار و شفاف
- اصلاح ساختار مالیاتی برای کاهش هزینههای اجرایی
- تقویت همکاریهای بینالمللی در حوزه مالیات
نتیجهگیری
مقررات مالیاتی تأثیر قابل توجهی بر تصمیمات سرمایهگذاری شرکتها دارند. نرخ مالیات، مشوقهای مالیاتی، ساختار سرمایه و تفاوتهای مالیاتی میان کشورها از جمله عواملی هستند که میتوانند تصمیمات سرمایهگذاری شرکتها را تحت تأثیر قرار دهند. اصلاح قوانین مالیاتی، افزایش شفافیت و ثبات مالیاتی از راهکارهایی هستند که میتوانند محیط سرمایهگذاری را بهبود بخشند.