

احتمالاً شما هم این جمله را بارها شنیدهاید که «اگر مبلغ چک بیشتر از ۲۰۰ میلیون تومان باشد، باید مالیات پرداخت کنید.» گاهی این موضوع را از دوستان، حسابداران، فروشندگان یا حتی در شبکههای اجتماعی میشنویم و طبیعی است که بعد از آن، اولین کاری که انجام میدهیم جستجو در گوگل باشد. اما نکته جالب اینجاست که هر سایتی یک پاسخ متفاوت میدهد؛ یکی میگوید بله، دیگری میگوید خیر و بعضی هم بدون اینکه به متن قانون اشاره کنند، فقط باعث بیشتر شدن ابهام میشوند.
این ابهام زمانی بیشتر میشود که قرار باشد یک معامله با مبلغ بالا انجام دهید. فرض کنید قصد فروش یک خودرو، ملک، تجهیزات صنعتی یا حتی دریافت مطالبات یک قرارداد را دارید و قرار است مبلغ آن از طریق یک چک چند صد میلیون تومانی پرداخت شود. در چنین شرایطی اولین نگرانی این است که آیا صرف دریافت این چک باعث ایجاد تعهد مالیاتی میشود یا خیر؟ آیا سازمان امور مالیاتی مبلغ چک را بهعنوان درآمد در نظر میگیرد؟ آیا ممکن است بعدها بابت همین چک برای شما پرونده مالیاتی تشکیل شود؟
واقعیت این است که پاسخ این سؤال نه یک «بله» ساده است و نه یک «خیر» مطلق. برای رسیدن به پاسخ درست باید ابتدا بدانیم قانون دقیقاً چه چیزی را مشمول مالیات میداند و سازمان امور مالیاتی هنگام بررسی پروندهها به چه موضوعی توجه میکند. اگر این موضوع را بهدرستی درک کنیم، متوجه خواهیم شد که بسیاری از باورهایی که درباره مالیات چکهای با مبالغ بالا وجود دارد، برداشتهای نادرستی هستند که به مرور زمان بین مردم رواج پیدا کردهاند.
در این مقاله قصد نداریم فقط به یک سؤال کوتاه پاسخ دهیم. هدف این است که تمام زوایای موضوع را بررسی کنیم؛ از منشأ شکلگیری عبارت «مالیات چک بالای ۲۰۰ میلیون» گرفته تا شرایطی که ممکن است یک چک در فرآیند رسیدگی مالیاتی اهمیت پیدا کند. اگر صاحب کسبوکار هستید، فعالیت تجاری دارید، معاملات سنگین انجام میدهید یا حتی قصد خرید و فروش یک دارایی با مبلغ بالا را دارید، مطالعه این مطلب به شما کمک میکند تصمیمهای مالی خود را با آگاهی بیشتری بگیرید و از بروز مشکلات مالیاتی قابل پیشگیری جلوگیری کنید.
آیا چک بالای ۲۰۰ میلیون تومان مالیات دارد؟
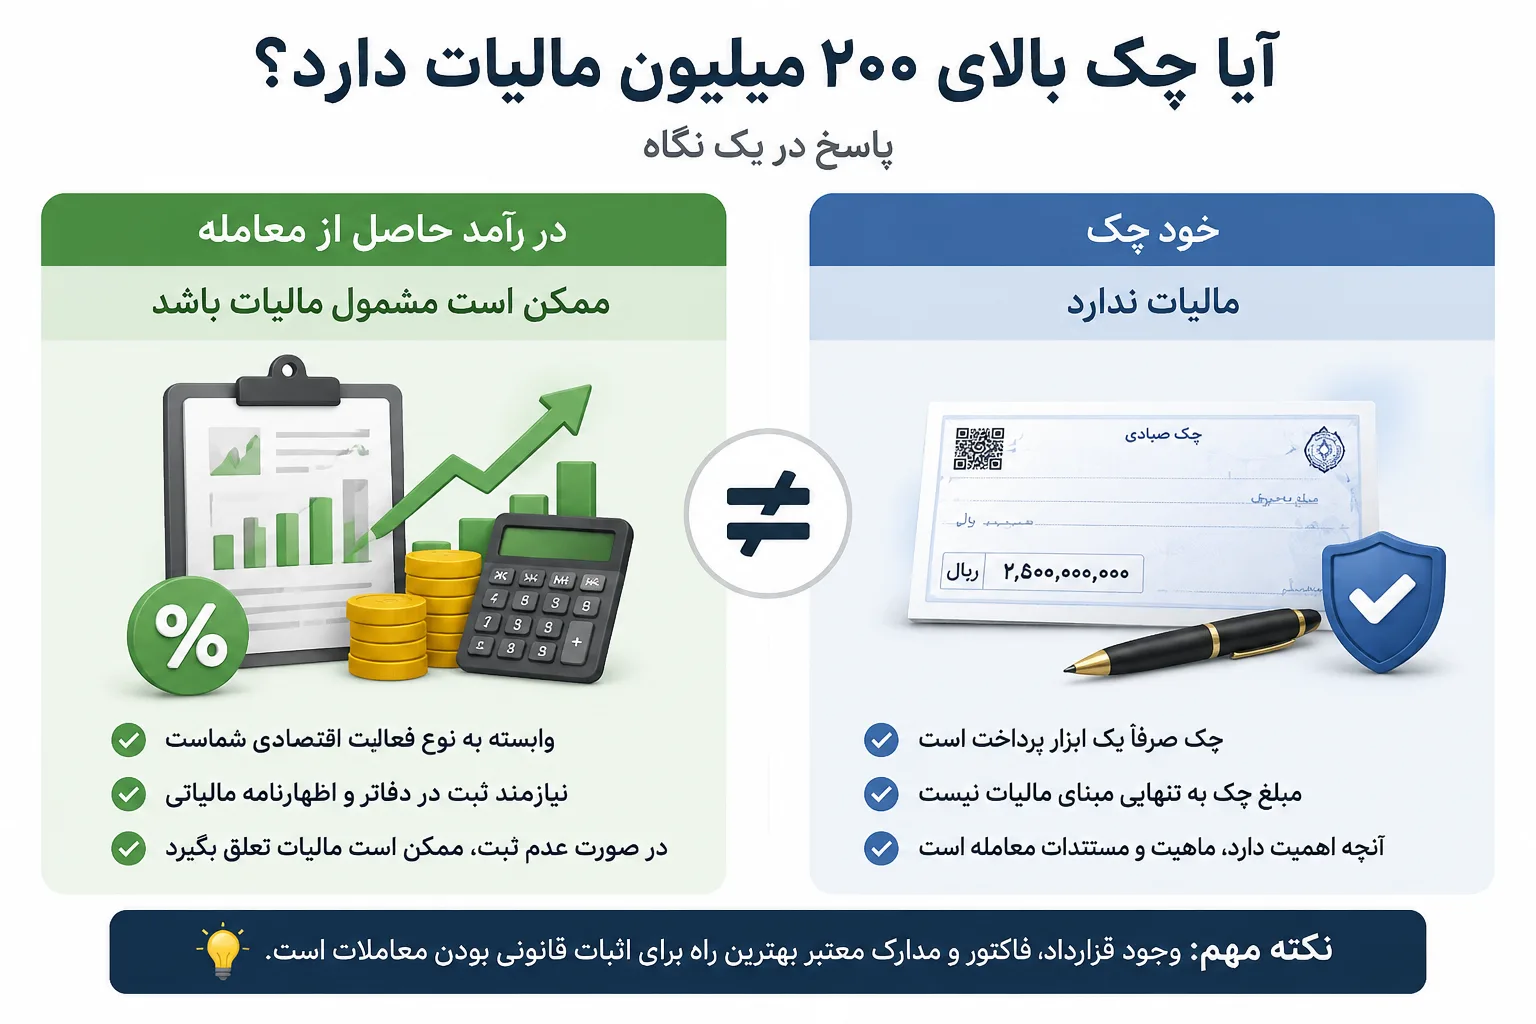
اگر بخواهیم بدون ورود به جزئیات، پاسخ این سؤال را در چند جمله بیان کنیم، باید بگوییم خیر؛ در قوانین مالیاتی ایران هیچ ماده قانونی وجود ندارد که صرفاً به دلیل بیشتر بودن مبلغ یک چک از ۲۰۰ میلیون تومان، مالیات مستقلی برای آن تعیین کرده باشد.
آنچه اهمیت دارد، دلیل صدور یا دریافت چک است، نه عددی که روی آن نوشته شده است. اگر چک بابت یک معامله واقعی، قرارداد رسمی، خرید کالا، فروش دارایی یا انجام خدمات صادر شده باشد و اسناد مربوط به آن نیز وجود داشته باشد، صرف مبلغ بالای چک باعث ایجاد مالیات جدید نمیشود.
اما موضوع زمانی متفاوت میشود که مبلغ درجشده روی چک بخشی از درآمد یک فعالیت اقتصادی باشد که در اسناد مالی ثبت نشده، در اظهارنامه مالیاتی اعلام نشده یا منشأ مشخصی نداشته باشد. در چنین شرایطی، خود چک مشمول مالیات نیست؛ بلکه درآمد ناشی از آن ممکن است در فرآیند رسیدگی مالیاتی بررسی شود.
به بیان سادهتر، سازمان امور مالیاتی به برگه چک نگاه نمیکند؛ بلکه به اتفاق اقتصادی پشت آن توجه دارد. این تفاوت، مهمترین نکتهای است که بسیاری از افراد هنگام جستجوی این موضوع از آن غافل میشوند.
منظور از «مالیات چک» دقیقاً چیست؟
یکی از دلایلی که این موضوع برای بسیاری از افراد مبهم شده، استفاده از اصطلاحی است که از نظر حقوقی تعریف مشخصی ندارد. وقتی از «مالیات چک» صحبت میشود، این تصور ایجاد میشود که چک مانند خودرو، ملک یا درآمد، یک پایه مالیاتی مستقل دارد؛ در حالی که چنین برداشتی با ساختار نظام مالیاتی ایران همخوانی ندارد.
چک یک ابزار پرداخت است؛ درست مانند انتقال وجه بانکی، حواله یا کارتبهکارت. همانطور که بابت استفاده از کارت بانکی مالیات جداگانهای پرداخت نمیشود، دریافت یا صدور چک نیز بهتنهایی باعث ایجاد مالیات نخواهد شد.
آنچه ممکن است در آینده مورد رسیدگی قرار بگیرد، فعالیت اقتصادی مرتبط با آن پرداخت است. فرض کنید یک شرکت ساختمانی بابت اجرای پروژه، چکی به مبلغ یک میلیارد تومان دریافت میکند. در این حالت سازمان امور مالیاتی به خود چک کاری ندارد؛ بلکه بررسی میکند این مبلغ بابت چه قراردادی دریافت شده، آیا در دفاتر مالی ثبت شده است، آیا درآمد مربوط به آن اظهار شده و مالیات قانونی آن پرداخت شده است یا خیر.
همین موضوع درباره اشخاص حقیقی نیز صدق میکند. اگر فردی بدون داشتن فعالیت اقتصادی مشخص، در طول سال چندین چک با مبالغ سنگین دریافت کند و نتواند منشأ این مبالغ را با اسناد معتبر توضیح دهد، احتمال دارد این گردش مالی در فرآیند رسیدگی مالیاتی مورد بررسی قرار گیرد. بنابراین عامل تعیینکننده، ماهیت معامله و نحوه ثبت آن است، نه مبلغ چک.
منشأ عبارت «چک بالای ۲۰۰ میلیون» از کجا آمده است؟
شاید این سؤال برای شما هم پیش آمده باشد که اگر قانونی با این عنوان وجود ندارد، پس چرا این عبارت تا این اندازه در فضای کسبوکار و شبکههای اجتماعی تکرار میشود؟
پاسخ را باید در چند اتفاق همزمان جستجو کرد. در سالهای اخیر نظام مالیاتی کشور به سمت شفافیت بیشتر حرکت کرده است. تبادل اطلاعات بین بانکها و سازمان امور مالیاتی گستردهتر شده، سامانههای الکترونیکی توسعه پیدا کردهاند و ابزارهای تحلیلی برای بررسی گردشهای مالی نیز پیشرفتهتر شدهاند. همین تغییرات باعث شده بسیاری از فعالان اقتصادی تصور کنند هر تراکنش یا هر چک با مبلغ بالا، بهصورت خودکار مشمول مالیات خواهد شد.
از سوی دیگر، در برخی پروندههای مالیاتی، گردشهای مالی سنگین یکی از نشانههایی بوده که باعث آغاز فرآیند رسیدگی شده است. همین موضوع به مرور زمان این تصور اشتباه را ایجاد کرده که «مبلغ چک» دلیل مطالبه مالیات است؛ در حالی که در عمل، چک فقط یکی از اسناد مالی مرتبط با یک فعالیت اقتصادی محسوب میشود و تصمیم نهایی بر اساس مجموعهای از مدارک، قراردادها، دفاتر مالی، اظهارنامهها و مستندات مالی اتخاذ میشود.
به همین دلیل، بهتر است عبارت «مالیات چک بالای ۲۰۰ میلیون» را به این شکل تفسیر کنیم: منظور مالیات بر خود چک نیست، بلکه بررسی آثار مالیاتی معاملهای است که چک بخشی از آن را تشکیل میدهد. همین تفاوت ظاهراً کوچک، میتواند از بسیاری از برداشتهای اشتباه و نگرانیهای بیمورد جلوگیری کند.
قوانین و مبانی بررسی مالیاتی چکهای با مبالغ بالا
برای اینکه بتوانیم درباره مالیات چکهای با مبالغ بالا اظهار نظر کنیم، ابتدا باید بدانیم سازمان امور مالیاتی در زمان رسیدگی به پروندهها چه رویکردی دارد. برخلاف تصور رایج، مبنای بررسی صرفاً مبلغ چک نیست. آنچه اهمیت دارد، وجود یک فعالیت اقتصادی قابل شناسایی، اسناد و مدارک مرتبط با آن و نحوه انعکاس این رویداد در سوابق مالی مؤدی است.
به همین دلیل، اگر یک چک در چارچوب یک معامله واقعی صادر شده باشد، قرارداد، فاکتور، اسناد پرداخت، مدارک حسابداری و سایر مستندات آن نیز وجود داشته باشد، معمولاً اثبات منشأ مبلغ کار دشواری نخواهد بود. اما اگر مبالغ قابل توجهی بین حسابها جابهجا شود و هیچ توضیح منطقی یا سند معتبری برای آن وجود نداشته باشد، طبیعی است که این موضوع در فرآیند رسیدگی مالیاتی نیازمند بررسی بیشتری باشد.
در واقع، آنچه قانون به دنبال آن است، شناسایی درآمدهای واقعی و جلوگیری از پنهان ماندن فعالیتهای اقتصادی است، نه دریافت مالیات از هر چک با مبلغ بالا. به همین دلیل، شناخت این تفاوت برای هر شخصی که در معاملات مالی بزرگ حضور دارد، اهمیت زیادی دارد و میتواند از بروز بسیاری از اختلافات مالیاتی در آینده جلوگیری کند.
در چه شرایطی چکهای با مبالغ بالا ممکن است از نظر مالیاتی بررسی شوند؟
بعد از اینکه مشخص شد قانون، مالیاتی با عنوان «مالیات چک بالای ۲۰۰ میلیون» تعریف نکرده است، سؤال مهمتری مطرح میشود؛ پس چرا بسیاری از افراد بعد از دریافت یا صدور یک چک با مبلغ بالا نگران مسائل مالیاتی هستند؟
پاسخ این سؤال را باید در نحوه رسیدگی سازمان امور مالیاتی جستجو کرد. در عمل، مأمور مالیاتی به خود برگه چک توجه نمیکند، بلکه بررسی میکند این چک مربوط به چه فعالیت اقتصادی بوده، چه اسنادی آن را پشتیبانی میکند و آیا آثار مالی آن در اظهارنامه و دفاتر قانونی منعکس شده است یا خیر.
به همین دلیل ممکن است دو چک با مبلغ کاملاً یکسان، از نظر مالیاتی شرایط کاملاً متفاوتی داشته باشند. یکی هیچ مسئلهای ایجاد نکند و دیگری منشأ یک رسیدگی مالیاتی گسترده شود.
در ادامه رایجترین سناریوهایی را بررسی میکنیم که در عمل بیشترین سؤال را برای مردم و صاحبان کسبوکار ایجاد کردهاند.
سناریوی اول؛ دریافت چک بابت فروش کالا یا ارائه خدمات
این رایجترین حالتی است که برای شرکتها، فروشگاهها، تولیدکنندگان و فعالان اقتصادی اتفاق میافتد.
فرض کنید شرکتی تجهیزات صنعتی به ارزش ۴۵۰ میلیون تومان به مشتری خود فروخته و خریدار مبلغ معامله را با یک فقره چک پرداخت کرده است.
در این مثال، مالیات مربوط به خود چک نیست. آنچه اهمیت دارد درآمد حاصل از فروش کالا است. اگر این فروش در سیستم حسابداری ثبت شده باشد، فاکتور رسمی صادر شده باشد و درآمد در اظهارنامه مالیاتی اعلام شود، مبلغ چک صرفاً روش پرداخت معامله محسوب میشود.
اما اگر همان فروش انجام شود، کالا تحویل داده شود و مبلغ چک نیز وصول شود اما فروش در دفاتر ثبت نشود، احتمال دارد در زمان رسیدگی مالیاتی اختلاف بین گردش مالی و درآمد اظهارشده مشخص شود. در چنین شرایطی منشأ مطالبه مالیات، عدم ثبت درآمد خواهد بود؛ نه مبلغ چک.
سناریوی دوم؛ دریافت چک بابت فروش ملک
یکی از جستجوهای پرتکرار کاربران این است که آیا چکی که بابت فروش خانه، زمین یا آپارتمان دریافت میشود، مالیات جداگانه دارد؟
پاسخ منفی است.
اگر فردی ملک خود را بفروشد و بخشی از مبلغ معامله را از طریق چک دریافت کند، خود چک مشمول مالیات نیست. البته خود معامله ملک ممکن است بسته به نوع انتقال، قوانین مربوط به نقلوانتقال، مالیاتهای مرتبط و شرایط مالکیت، آثار مالیاتی مخصوص خود را داشته باشد، اما این موضوع ارتباطی با مبلغ چک ندارد.
به بیان سادهتر، روش پرداخت هیچ تغییری در ماهیت مالیات معامله ایجاد نمیکند.
سناریوی سوم؛ دریافت چک بابت فروش خودرو
در معاملات خودرو نیز وضعیت مشابه است.
فرض کنید خودرویی به ارزش ۷۰۰ میلیون تومان فروخته شده و خریدار یک فقره چک به همین مبلغ صادر کرده است.
در این حالت نیز سازمان امور مالیاتی بابت خود چک مبلغی مطالبه نمیکند. اگر انتقال خودرو مطابق مقررات انجام شده باشد، مدارک خریدوفروش وجود داشته باشد و معامله واقعی باشد، مبلغ چک صرفاً ابزار پرداخت خواهد بود.
سناریوی چهارم؛ چک بین اعضای خانواده
گاهی افراد برای کمک مالی، خرید خانه، تهیه سرمایه اولیه کسبوکار یا پرداخت هزینههای شخصی، بین اعضای خانواده چک ردوبدل میکنند.
برای مثال، پدری یک چک ۳۰۰ میلیون تومانی در اختیار فرزند خود قرار میدهد یا برادری مبلغی را به خواهر خود قرض میدهد.
در چنین مواردی نیز صرف صدور چک به معنای ایجاد درآمد مشمول مالیات نیست. البته اگر بعدها درباره منشأ این مبلغ سؤال شود، وجود مدارکی مانند قرارداد قرض، رسید، مستندات انتقال وجه یا توضیح منطقی میتواند از ایجاد ابهام جلوگیری کند.
سناریوی پنجم؛ چک تضمینی قرارداد
در بسیاری از قراردادهای پیمانکاری، اجاره، خرید تجهیزات، پروژههای ساختمانی یا همکاریهای تجاری، چک صرفاً به عنوان تضمین حسن انجام تعهدات دریافت میشود.
در این حالت تا زمانی که چک وصول نشده و به درآمد تبدیل نشده باشد، اصولاً درآمدی ایجاد نشده است.
بنابراین صدور چک تضمینی به خودی خود مالیات مستقلی ایجاد نمیکند.
سناریوی ششم؛ چکهای مربوط به وام یا قرض
گاهی افراد برای بازپرداخت وام شخصی یا قرض، چک صادر میکنند.
فرض کنید شخصی ۴۰۰ میلیون تومان از یکی از بستگان خود قرض گرفته و برای بازپرداخت آن یک فقره چک صادر کرده است.
اگر این رابطه مالی واقعی باشد و بتوان منشأ آن را توضیح داد، معمولاً موضوع از جنس درآمد تلقی نمیشود.
البته در مبالغ بالا بهتر است چنین توافقهایی به صورت مکتوب انجام شوند تا در صورت نیاز امکان اثبات آن وجود داشته باشد.
سناریوی هفتم؛ چکهای مرتبط با فعالیت اقتصادی ثبتنشده
این دقیقاً جایی است که بیشترین اختلافات مالیاتی شکل میگیرد.
فرض کنید فردی در طول سال چندین چک ۳۰۰، ۵۰۰ یا حتی یک میلیارد تومانی دریافت کرده است اما هیچکدام در دفاتر حسابداری ثبت نشدهاند، اظهارنامه مالیاتی نیز درآمد متناظر با آنها را نشان نمیدهد و اسناد مشخصی درباره معاملات وجود ندارد.
در چنین شرایطی ممکن است سازمان امور مالیاتی درباره منشأ این مبالغ سؤال کند.
اگر مؤدی نتواند مدارک قابل استناد ارائه دهد، احتمال ایجاد اختلاف مالیاتی افزایش پیدا میکند.
در این حالت نیز مالیات بابت چک دریافت نمیشود؛ بلکه درآمد احتمالی ناشی از فعالیت اقتصادی مورد بررسی قرار میگیرد.
مقایسه رایجترین انواع چک از نظر آثار مالیاتی
| نوع چک | آیا خود چک مالیات دارد؟ | آیا ممکن است رسیدگی مالیاتی انجام شود؟ |
|---|---|---|
| چک فروش کالا | ❌ خیر | ✅ بله، بابت درآمد فروش |
| چک فروش ملک | ❌ خیر | ✅ بسته به مالیات نقلوانتقال |
| چک فروش خودرو | ❌ خیر | ✅ در چارچوب قوانین معامله |
| چک تضمینی | ❌ خیر | ❌ معمولاً خیر |
| چک قرض یا وام | ❌ خیر | فقط در صورت نامشخص بودن منشأ |
| چک بین اعضای خانواده | ❌ خیر | در صورت نبود مستندات ممکن است بررسی شود |
| چک شرکتها | ❌ خیر | ✅ در بررسی دفاتر و درآمد شرکت |
چه عواملی احتمال بررسی مالیاتی یک چک را بیشتر میکنند؟
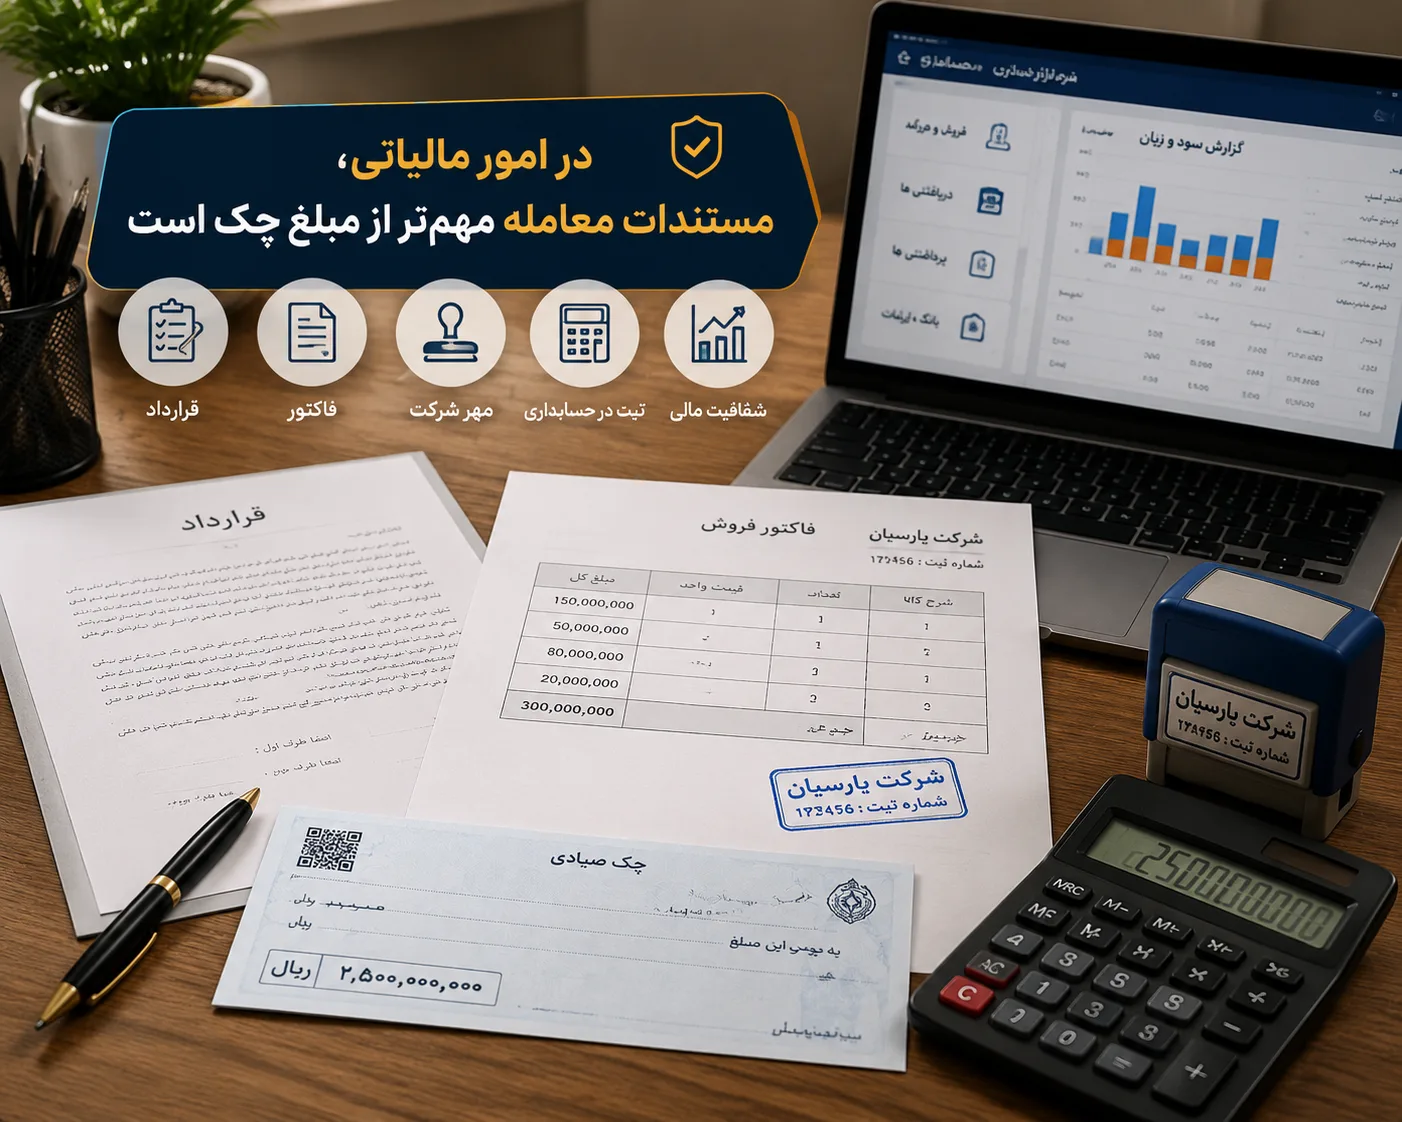
در عمل، مبلغ چک تنها یکی از اطلاعات موجود در پرونده مالی مؤدی است. آنچه اهمیت بیشتری دارد، مجموعه رفتار مالی شخص یا شرکت است. هرچه اسناد و مدارک منظمتر باشند، احتمال ایجاد اختلاف نیز کمتر خواهد بود.
موارد زیر معمولاً باعث حساسیت بیشتر در رسیدگیهای مالیاتی میشوند:
| وضعیت | میزان ریسک مالیاتی |
|---|---|
| ثبت نشدن معامله در دفاتر | بسیار زیاد |
| نبود قرارداد یا فاکتور | زیاد |
| گردش مالی سنگین بدون فعالیت اقتصادی مشخص | زیاد |
| اختلاف بین اظهارنامه و گردش مالی | بسیار زیاد |
| وجود اسناد کامل و ثبت صحیح معاملات | بسیار کم |
چند مثال واقعی برای درک بهتر موضوع
مثال اول
یک شرکت بازرگانی بابت فروش تجهیزات پزشکی، یک چک ۸۵۰ میلیون تومانی دریافت میکند. معامله دارای قرارداد، فاکتور رسمی، ثبت حسابداری و اظهارنامه مالیاتی است.
در این حالت مبلغ چک به تنهایی هیچ مالیات مستقلی ایجاد نمیکند.
مثال دوم
شخصی طی چند ماه، چندین چک با مجموع سه میلیارد تومان دریافت میکند اما هیچ فعالیت اقتصادی ثبتشدهای ندارد و منشأ این مبالغ نیز مشخص نیست.
در چنین شرایطی ممکن است این گردش مالی در فرآیند رسیدگی مالیاتی بررسی شود و از فرد درباره علت دریافت این مبالغ، قراردادها و اسناد مربوطه توضیح خواسته شود.
مثال سوم
یک پیمانکار برای تضمین حسن اجرای پروژه، چکی به مبلغ یک میلیارد تومان نزد کارفرما قرار میدهد.
تا زمانی که این چک وصول نشده و به درآمد یا هزینه واقعی تبدیل نشده باشد، اصولاً موضوعی تحت عنوان مالیات چک مطرح نیست.
اشتباهات رایج درباره مالیات چکهای با مبلغ بالا
یکی از بزرگترین مشکلاتی که در پروندههای مالیاتی مشاهده میشود، این نیست که افراد مالیات پرداخت نکردهاند؛ بلکه بسیاری از اختلافات به دلیل برداشت نادرست از قوانین یا ثبت نکردن صحیح اسناد مالی ایجاد میشود. در بسیاری از مواقع، مؤدی تصور میکند چون معامله واقعی بوده، دیگر نیازی به نگهداری مدارک یا ثبت دقیق آن ندارد. اما زمانی که پرونده وارد مرحله رسیدگی میشود، نبود همین مستندات میتواند روند اثبات موضوع را دشوار کند.
از طرف دیگر، در سالهای اخیر با افزایش تبادل اطلاعات بین بانکها، سامانههای مالیاتی و دستگاههای نظارتی، اهمیت شفاف بودن گردشهای مالی بیش از گذشته شده است. بنابراین آشنایی با اشتباهات رایج میتواند از ایجاد بسیاری از اختلافات مالیاتی جلوگیری کند.
اشتباه اول؛ تصور اینکه مبلغ چک بهتنهایی باعث ایجاد مالیات میشود
این رایجترین باور اشتباهی است که تقریباً در تمام جستجوهای اینترنتی دیده میشود.
بسیاری از افراد تصور میکنند اگر مبلغ یک چک از ۲۰۰ میلیون تومان بیشتر باشد، سیستم مالیاتی بهصورت خودکار مالیاتی برای آن محاسبه میکند. در حالی که همانطور که در بخشهای قبل توضیح دادیم، قانون چنین حکمی ندارد.
آنچه ممکن است بررسی شود، درآمد یا فعالیت اقتصادی مرتبط با آن چک است، نه خود چک.
به همین دلیل ممکن است شخصی چندین چک میلیاردی دریافت کند و هیچ مشکلی برای او ایجاد نشود، اما فرد دیگری بابت مبالغ بسیار کمتر وارد فرآیند رسیدگی مالیاتی شود. تفاوت این دو پرونده، در مبلغ چک نیست؛ بلکه در شفاف بودن فعالیت اقتصادی و مستندات مالی آن است.
اشتباه دوم؛ نگهداری نکردن قراردادها و اسناد معامله
بسیاری از افراد پس از انجام معامله، فقط به چک اکتفا میکنند و تصور دارند همان برگه چک برای اثبات معامله کافی است.
در عمل چنین نیست.
اگر در آینده درباره منشأ مبلغ دریافتی سؤال شود، وجود مدارکی مانند قرارداد، فاکتور، رسید تحویل کالا، صورتجلسه، اسناد حمل، مکاتبات یا هر مدرکی که نشان دهد این مبلغ بابت چه معاملهای پرداخت شده، اهمیت بسیار زیادی خواهد داشت.
هرچه زنجیره اسناد کاملتر باشد، اثبات قانونی بودن گردش مالی نیز سادهتر خواهد بود.
اشتباه سوم؛ استفاده از حساب شخصی برای فعالیتهای تجاری
یکی از مواردی که در سالهای اخیر برای بسیاری از صاحبان کسبوکار دردسر ایجاد کرده، استفاده از حسابهای شخصی برای دریافت یا پرداخت مبالغ مربوط به فعالیت اقتصادی است.
فرض کنید فروشگاهی تمام مبالغ فروش خود را به حساب شخصی مدیر مجموعه دریافت کند. اگرچه این کار در ظاهر ساده به نظر میرسد، اما در زمان رسیدگی ممکن است تفکیک تراکنشهای شخصی و تجاری دشوار شود.
به همین دلیل، بهتر است فعالیتهای اقتصادی از طریق حسابهایی انجام شوند که برای همان کسبوکار در نظر گرفته شدهاند و ثبت حسابداری آنها نیز بهصورت منظم انجام شود.
اشتباه چهارم؛ ثبت نکردن درآمد در دفاتر مالی
گاهی معامله انجام میشود، چک وصول میشود و مبلغ نیز وارد حساب بانکی میشود، اما درآمد مربوط به آن در دفاتر قانونی یا سیستم حسابداری ثبت نمیشود.
در چنین شرایطی، اختلاف بین گردش مالی و اطلاعات اظهارشده ممکن است در فرآیند رسیدگی مورد توجه قرار گیرد.
نکته مهم اینجاست که مشکل از چک نیست؛ بلکه از ناقص بودن اطلاعات مالی و حسابداری ناشی میشود.
اشتباه پنجم؛ نداشتن توضیح منطقی برای گردشهای مالی سنگین
در بسیاری از پروندهها، اصل موضوع نه مبلغ تراکنش است و نه تعداد چکها؛ بلکه نبود توضیح قابل قبول برای منشأ این مبالغ است.
برای مثال، اگر فردی طی چند ماه چندین میلیارد تومان چک دریافت کند، اما هیچ فعالیت اقتصادی مشخص، قرارداد یا مدرکی برای این مبالغ نداشته باشد، طبیعی است که در صورت رسیدگی، از او درباره منشأ این وجوه سؤال شود.
به همین دلیل، توصیه میشود حتی در معاملات شخصی با مبالغ بالا نیز مدارک لازم نگهداری شوند تا در صورت نیاز، امکان توضیح شفاف وجود داشته باشد.
چگونه احتمال ایجاد اختلاف مالیاتی را کاهش دهیم؟
پیشگیری از اختلاف مالیاتی همیشه سادهتر و کمهزینهتر از حل آن پس از تشکیل پرونده است. بسیاری از مشکلاتی که امروز مؤدیان با آن روبهرو میشوند، با چند اقدام ساده قابل پیشگیری هستند.
در وهله اول، تمام معاملات مهم باید دارای قرارداد یا سند معتبر باشند. حتی اگر معامله بین دو شخص حقیقی انجام میشود، داشتن یک قرارداد مکتوب میتواند در آینده ارزش زیادی داشته باشد.
در مرحله بعد، ثبت صحیح اطلاعات مالی اهمیت ویژهای دارد. هر مبلغی که بابت فروش کالا، ارائه خدمات یا اجرای قرارداد دریافت میشود، باید در اسناد مالی و اظهارنامه منعکس شود تا در زمان رسیدگی اختلافی بین واقعیت اقتصادی و اطلاعات ارائهشده وجود نداشته باشد.
همچنین توصیه میشود تا حد امکان، حسابهای شخصی و حسابهای مرتبط با کسبوکار از یکدیگر جدا باشند. این موضوع علاوه بر شفافتر شدن امور مالی، فرآیند پاسخگویی در صورت رسیدگی را نیز بسیار سادهتر میکند.
بررسی یک پرونده فرضی؛ چرا دو مؤدی نتیجه متفاوتی میگیرند؟
برای اینکه موضوع ملموستر شود، دو مثال فرضی را در نظر بگیرید.
پرونده اول
شرکت «الف» در طول سال چندین قرارداد فروش منعقد کرده است. تمام قراردادها بهصورت مکتوب هستند، فاکتور رسمی صادر شده، مبالغ از طریق چک دریافت شده و تمامی اطلاعات نیز در دفاتر حسابداری ثبت شده است.
در این شرایط، حتی اگر مجموع چکهای دریافتی چندین میلیارد تومان باشد، در صورت انطباق اسناد و اظهارنامه، رسیدگی مالیاتی معمولاً با مشکل خاصی همراه نخواهد بود.
پرونده دوم
فرد «ب» طی یک سال مبالغ قابل توجهی را از طریق چک دریافت کرده است، اما هیچ قرارداد، فاکتور، سند مالی یا ثبت حسابداری برای این مبالغ وجود ندارد. در اظهارنامه نیز اطلاعات مرتبط با این دریافتها منعکس نشده است.
در چنین شرایطی، اگر درباره این مبالغ سؤال شود، اثبات منشأ آنها دشوار خواهد بود و همین موضوع میتواند فرآیند رسیدگی را پیچیده کند.
نکته مهم اینجاست که تفاوت این دو پرونده، در مبلغ چک نیست؛ بلکه در شفافیت اطلاعات مالی و مستندات موجود است.
توصیههای تخصصی برای صاحبان کسبوکار
اگر بهصورت مستمر با چکهای با مبالغ بالا سروکار دارید، بهتر است چند اصل را همیشه رعایت کنید. این اصول نهتنها ریسک اختلافات مالیاتی را کاهش میدهند، بلکه نظم مالی مجموعه را نیز بهبود میبخشند.
| اقدام پیشنهادی | دلیل اهمیت |
|---|---|
| تنظیم قرارداد برای معاملات مهم | اثبات منشأ مبلغ در صورت رسیدگی |
| صدور فاکتور یا اسناد معتبر | تطابق درآمد با مدارک مالی |
| ثبت کامل اطلاعات در سیستم حسابداری | جلوگیری از اختلاف بین دفاتر و گردش مالی |
| استفاده از حساب بانکی مرتبط با کسبوکار | تفکیک تراکنشهای شخصی و تجاری |
| نگهداری اسناد و مدارک حداقل تا پایان مهلت قانونی | امکان پاسخگویی در زمان رسیدگی |
یک نکته مهم که بسیاری از مؤدیان به آن توجه نمیکنند
گاهی تصور میشود اگر تمام مبالغ از طریق چک جابهجا شوند، دیگر نیازی به ثبت دقیق اطلاعات یا نگهداری اسناد نیست؛ زیرا «همه چیز در بانک مشخص است».
در حالی که بانک فقط نشان میدهد پول جابهجا شده است؛ اما علت این جابهجایی را مشخص نمیکند. این شما هستید که باید در صورت لزوم بتوانید ثابت کنید مبلغ دریافتی بابت چه معامله، قرارداد یا تعهدی بوده است.
به همین دلیل، ارزش واقعی اسناد مالی فقط در زمان انجام معامله نیست؛ بلکه زمانی مشخص میشود که لازم باشد از صحت و قانونی بودن یک گردش مالی دفاع کنید. هرچه مستندات کاملتر، منظمتر و قابل استنادتر باشند، فرآیند رسیدگی نیز سادهتر و با ریسک کمتری همراه خواهد بود.
سوالات متداول
آیا هر چک بالای ۲۰۰ میلیون تومان مشمول مالیات است؟
خیر. در قوانین مالیاتی ایران مبلغ چک بهتنهایی مبنای دریافت مالیات نیست. آنچه اهمیت دارد، ماهیت معامله، منشأ مبلغ، اسناد و مدارک مربوط به آن و نحوه ثبت درآمد در دفاتر مالی و اظهارنامه مالیاتی است. اگر یک چک مربوط به یک معامله واقعی و مستند باشد، صرف بالا بودن مبلغ آن باعث ایجاد مالیات جدید نخواهد شد.
آیا دریافت چک از مشتری به معنای ایجاد درآمد مشمول مالیات است؟
دریافت چک بهخودیخود مالیات ایجاد نمیکند، اما اگر این چک بابت فروش کالا، ارائه خدمات یا هر فعالیت اقتصادی باشد، درآمد حاصل از آن باید مطابق قوانین مالیاتی ثبت و اظهار شود. در واقع، سازمان امور مالیاتی به درآمد ناشی از فعالیت اقتصادی توجه میکند، نه به ابزار پرداخت آن.
اگر چک مربوط به قرض یا کمک مالی باشد، آیا مالیات دارد؟
در حالت عادی خیر. اگر مبلغ چک بابت قرض، بازپرداخت بدهی یا کمک مالی باشد و در صورت نیاز بتوان این موضوع را با مدارک و مستندات اثبات کرد، معمولاً بهعنوان درآمد مشمول مالیات در نظر گرفته نمیشود. البته در مبالغ بالا بهتر است قرارداد یا رسیدی وجود داشته باشد تا در آینده ابهامی ایجاد نشود.
آیا چک تضمینی نیز مشمول مالیات میشود؟
خیر. چک تضمینی تا زمانی که صرفاً برای تضمین انجام تعهدات صادر شده و وصول نشده باشد، درآمد محسوب نمیشود و مالیات مستقلی برای آن وجود ندارد. البته اگر این چک در نهایت وصول شود، باید علت وصول و آثار مالی آن بر اساس نوع قرارداد بررسی شود.
آیا سازمان امور مالیاتی به چکهای با مبلغ بالا رسیدگی میکند؟
سازمان امور مالیاتی ممکن است در فرآیند رسیدگی، اسناد مالی و گردشهای مرتبط با معاملات را بررسی کند، اما این به معنی مالیات داشتن تمام چکهای با مبالغ بالا نیست. اگر منشأ مبلغ، قرارداد، فاکتور و ثبت حسابداری مشخص باشد، معمولاً جای نگرانی وجود ندارد.
چگونه میتوان از بروز مشکلات مالیاتی در معاملات با مبالغ بالا جلوگیری کرد؟
بهترین راهکار، ثبت دقیق تمام معاملات، نگهداری قراردادها، صدور فاکتور، ثبت صحیح اطلاعات در دفاتر حسابداری و استفاده از اسناد معتبر است. هرچه مستندات کاملتر باشند، در صورت رسیدگی نیز اثبات قانونی بودن معامله سادهتر خواهد بود.
عبارت «مالیات چک بالای ۲۰۰ میلیون تومان» یکی از موضوعاتی است که در سالهای اخیر ذهن بسیاری از صاحبان کسبوکار، فعالان اقتصادی و حتی افرادی که معاملات شخصی با مبالغ بالا انجام میدهند را درگیر کرده است. با این حال، بررسی قوانین و رویههای مالیاتی نشان میدهد که برخلاف تصور رایج، مالیات مستقلی با این عنوان وجود ندارد و مبلغ چک بهتنهایی مبنای مطالبه مالیات نیست.
آنچه در فرآیند رسیدگی اهمیت پیدا میکند، واقعیت اقتصادی پشت معامله است. اگر چک بابت فروش کالا، ارائه خدمات، اجرای قرارداد یا انتقال دارایی صادر شده باشد و تمام اسناد و مدارک مربوط به آن نیز بهدرستی تنظیم و نگهداری شده باشند، صرف بالا بودن مبلغ چک باعث ایجاد بدهی مالیاتی نخواهد شد. در مقابل، نبود قرارداد، ثبت نشدن درآمد، مغایرت بین گردش مالی و اطلاعات اظهارشده یا ناتوانی در اثبات منشأ مبالغ، میتواند زمینه بررسیهای بیشتر را فراهم کند.
به همین دلیل، توصیه میشود هنگام انجام معاملات با مبالغ قابل توجه، نگاه خود را فقط به مبلغ چک محدود نکنید. مدیریت صحیح اسناد، ثبت دقیق اطلاعات مالی، تنظیم قراردادهای شفاف و رعایت الزامات قانونی، مهمترین عواملی هستند که میتوانند از بروز اختلافات مالیاتی در آینده جلوگیری کنند.
اگر صاحب کسبوکار هستید یا بهطور مستمر با چکهای با مبالغ بالا سروکار دارید، داشتن یک ساختار مالی منظم و دریافت مشاوره تخصصی قبل از انجام معاملات، معمولاً هزینه بسیار کمتری نسبت به حل اختلافات مالیاتی پس از تشکیل پرونده خواهد داشت.
پارسیان دانش هامان؛ همراه مطمئن شما در امور مالی و مالیاتی
در بسیاری از پروندههای مالیاتی، مشکل اصلی از زمانی آغاز میشود که اسناد مالی بهدرستی تنظیم نشدهاند یا تصمیمهای مهم بدون دریافت مشاوره تخصصی گرفته شدهاند. پارسیان دانش هامان با سالها تجربه در زمینه خدمات مالی، حسابداری، مشاوره مالیاتی و دفاع از پروندههای مالیاتی، در کنار صاحبان کسبوکار قرار دارد تا از بروز چنین مشکلاتی پیشگیری کند.
تیم متخصص پارسیان دانش هامان با بررسی دقیق وضعیت مالی هر کسبوکار، خدماتی مانند استقرار سیستمهای حسابداری، تنظیم اسناد و دفاتر قانونی، تهیه و ارسال اظهارنامههای مالیاتی، مشاوره در معاملات با مبالغ بالا، مدیریت ریسکهای مالیاتی و همراهی در فرآیند رسیدگیهای مالیاتی را ارائه میدهد.
اگر درباره آثار مالیاتی چکهای با مبالغ بالا، نحوه ثبت معاملات، تنظیم اسناد مالی یا هر موضوع مرتبط با مالیات و حسابداری سؤال دارید، میتوانید با کارشناسان پارسیان دانش هامان در ارتباط باشید تا پیش از ایجاد هرگونه چالش، بهترین راهکار متناسب با شرایط کسبوکار خود را دریافت کنید.
شماره تماس:
02191301880
09126853475