

مقدمه
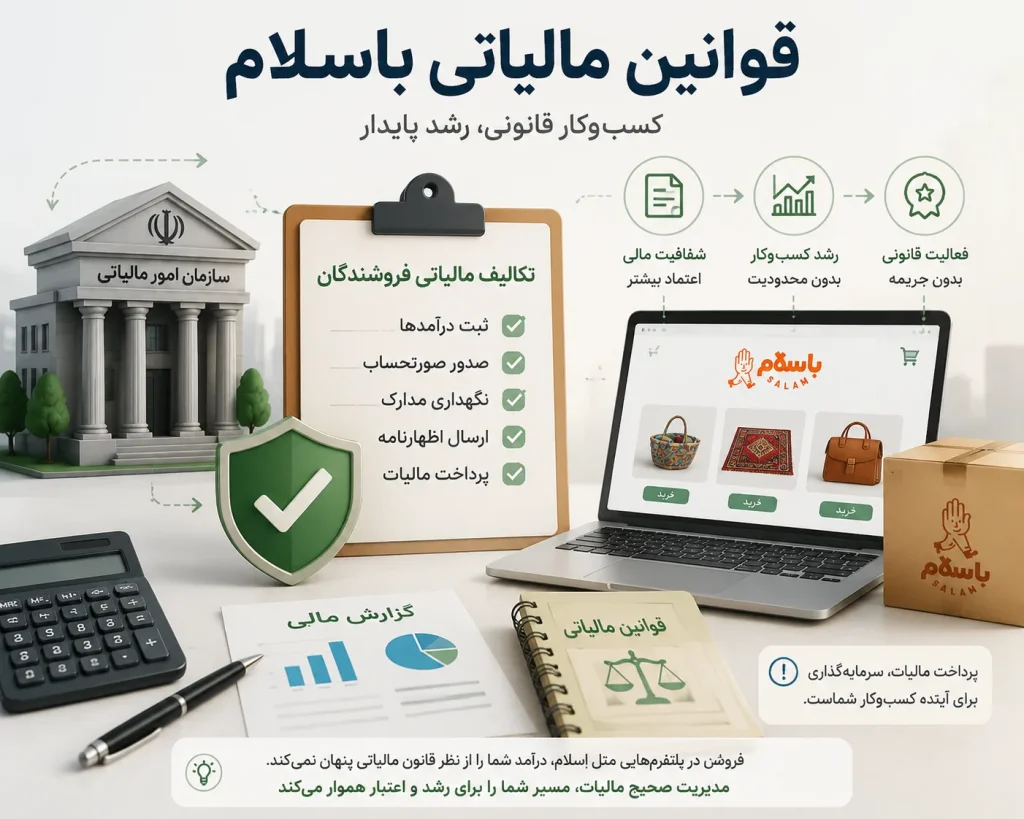
ماده 169 مالیات های مستقیم یکی از مهمترین بخشهای این قانون است که در جهت افزایش شفافیت مالیاتی، کاهش فرار مالیاتی و بهبود کنترلهای دولتی بر فعالیتهای اقتصادی تدوین شده است. این ماده به روشهای مختلفی موجب کنترل دقیقتر تراکنشهای مالی مؤدیان میشود و از ابزارهای قانونی برای رصد فعالیتهای اقتصادی استفاده میکند.
در این مقاله، به بررسی ماده 169 قانون مالیاتهای مستقیم ایران، سازوکار اجرایی آن، جرائم مرتبط و وظایف مؤدیان مالیاتی پرداخته میشود.
مفهوم ماده 169 قانون مالیاتهای مستقیم
ماده 169 مالیات های مستقیم ایران مقرر میدارد که تمامی اشخاص حقوقی و حقیقی ملزم به ارائه اطلاعات مالی و معاملاتی خود به سازمان امور مالیاتی کشور هستند. این اطلاعات شامل مواردی همچون صورتحسابهای فروش، اطلاعات خریداران، نقل و انتقالات بانکی، و سایر دادههای مالی مرتبط است.
هدف اصلی این ماده، کاهش فرار مالیاتی و شفافسازی فعالیتهای اقتصادی است. دولت با ایجاد این الزام قانونی تلاش میکند تا با تحلیل دادههای مالی، از وجود تقلب و فرار مالیاتی جلوگیری کند.
اجرا و نظارت بر ماده 169
اجرای ماده 169 شامل چندین مرحله مهم است:
- ثبت اطلاعات در سامانههای مالیاتی :مؤدیان مالیاتی موظفند اطلاعات خرید و فروش و سایر معاملات خود را در سامانههای مالیاتی ثبت کنند. این اطلاعات به سازمان امور مالیاتی کمک میکند تا روند فعالیتهای اقتصادی را بررسی کند و از صحت تراکنشها مطمئن شود.
- مکلف بودن شرکتها به ارسال گزارشات مالیاتی: شرکتها باید بهطور دورهای گزارشات مالی خود را ارائه دهند. این گزارشات شامل اطلاعات مربوط به فروش کالا و خدمات، درآمدهای مالی، هزینهها و سایر دادههای مربوط به فعالیتهای اقتصادی است.
- کنترل و ممیزی مالیاتی :سازمان امور مالیاتی موظف است اطلاعات ارائهشده توسط مؤدیان را بررسی کند و در صورت وجود مغایرت، تحقیقات بیشتری انجام دهد. این کنترلها از طریق بررسی اسناد حسابداری، تطابق اطلاعات بانکی و مطابقت با استانداردهای قانونی انجام میشود.
جرائم مربوط به ماده 169
عدم رعایت الزامات ماده 169 مالیات های مستقیم میتواند موجب تحمیل جرائم و مجازاتهای مالی شود. برخی از مهمترین جرائم مرتبط با این ماده عبارتند از:
- عدم ارائه اطلاعات مالیاتی: اگر شخص حقیقی یا حقوقی اطلاعات لازم را در موعد مقرر ارائه ندهد، ممکن است جریمه نقدی شامل درصدی از درآمد یا مبلغ مشخصی اعمال شود.
- ارائه اطلاعات نادرست یا جعلی :تحریف اطلاعات مالی میتواند به اعمال جریمههای سنگین منجر شود. در برخی موارد، این تخلفات ممکن است به توقیف حسابهای بانکی و یا محرومیت از مزایای مالیاتی منجر شود.
- عدم ثبت معاملات در سامانه مالیاتی :سازمان امور مالیاتی میتواند کسبوکارهایی که معاملات خود را بهدرستی ثبت نمیکنند، مشمول جریمه کند و محدودیتهایی برای آنها در نظر بگیرد.
عدم صدور صورتحساب یا عدم درج شماره اقتصادی خود و طرف معامله یا استفاده از شماره اقتصادی خود برای دیگران و یا استفاده از شماره اقتصادی دیگران برای معاملات خود، حسب مورد مشمول جریمهای معادل دو درصد(2%) مبلغ مورد معامله می شود. همچنین عدم ارائه فهرست معاملات انجام شده به سازمان امور مالیاتی کشور از طریق روشهایی که تعیین می شود مشمول جریمهای معادل یک درصد(1%) معاملاتی که فهرست آنها ارائه نشده است، می باشد.
برای عضویت، دریافت شناسه یکتا و اتصال نرمافزار حسابداری، راهاندازی سامانه مؤدیان را به کارشناسان هامان بسپارید یا با شمارهی ۹۱۳۰۱۸۸۰-۰۲۱ تماس بگیرید.
تبصره 1- در صورتی که طرف معاملات اشخاص حقوقی و صاحبان مشاغل موضوع این ماده، اشخاص حقیقی مصرفکننده نهائی کالا یا خدمات و نیز اشخاص حقیقی مشمول موضوع ماده (81) این قانون باشند درج شماره اقتصادی اشخاص مذکور الزامی نیست.
مصرف کننده نهائی موضوع این تبصره شخص حقیقی است که کالاها و خدمات را متناسب با نیاز خود برای مصارف شخصی خریداری کند و از آن برای عرضه کالاها و خدمات به دیگران استفاده ننماید.
وظایف مؤدیان مالیاتی تحت ماده 169
مؤدیان مالیاتی باید چند وظیفه اساسی را برای رعایت الزاماتماده 169 مالیات های مستقیم انجام دهند:
- ارائه صحیح اطلاعات مالی :تمامی تراکنشهای مالی باید بهطور دقیق در سامانه مالیاتی ثبت شوند تا از بروز تخلفات جلوگیری شود.
- رعایت مهلتهای مقرر برای ارسال گزارشات مالیاتی :تأخیر در ارائه گزارشات میتواند موجب جریمههای مالی شود. بنابراین، ضروری است که مؤدیان با دقت برنامهریزی کنند.
- همکاری با سازمان امور مالیاتی در ارائه مستندات:در صورت درخواست سازمان امور مالیاتی، مؤدیان باید اسناد و مدارک مربوط به تراکنشهای مالی خود را ارائه دهند.
تعریف ماده 169 مکرر و اهمیت آن
ماده 169 مکرر به سازمان امور مالیاتی این امکان را میدهد که اطلاعات مالیاتی مؤدیان را از طریق سیستمهای مالی و حسابداری دریافت کند. هدف این ماده، افزایش شفافیت و کاهش فرار مالیاتی است.
این قانون تمامی اشخاص حقیقی و حقوقی را ملزم میکند که اطلاعات خرید و فروش و سایر معاملات خود را به سازمان امور مالیاتی ارائه دهند. همچنین، بانکها، مؤسسات مالی، و سایر نهادهای اقتصادی باید گزارشات مربوط به تراکنشهای بانکی را به سازمان امور مالیاتی ارسال کنند.
تبصرههای ماده 169 مکرر
این ماده چندین تبصره مهم دارد که هرکدام جنبههای اجرایی و قانونی را مشخص میکنند:
- تبصره 1: کلیه دستگاههای اجرایی، بانکها، مؤسسات مالی، شرکتهای بیمه و سایر نهادهای اقتصادی موظفاند اطلاعات مالیاتی موردنیاز را در قالب گزارشهای مشخص به سازمان امور مالیاتی ارائه دهند. عدم همکاری این نهادها میتواند به جریمههای مالی منجر شود.
- تبصره 2: سازمان امور مالیاتی کشور موظف است یک سامانه یکپارچه جهت دریافت اطلاعات مالیاتی از منابع مختلف ایجاد کند و دسترسی مناسبی برای مؤدیان مالیاتی فراهم سازد. این سامانه به تحلیل و پردازش اطلاعات مالی کمک میکند.
- تبصره 3: در صورت عدم ارسال اطلاعات توسط مؤدیان مالیاتی، جرائم مالی و محدودیتهای قانونی برای آنان اعمال خواهد شد. این جرائم شامل جریمه نقدی و محرومیت از برخی مزایای مالیاتی است.
- تبصره 4: اشخاص حقیقی و حقوقی که اطلاعات مالی خود را بهصورت ناقص یا نادرست ارائه دهند، مشمول جرائم سنگین شده و در برخی موارد امکان توقیف حساب بانکی آنها وجود دارد.
جرائم مرتبط با ماده 169 مکرر
این ماده جرائم متعددی برای عدم رعایت قوانین در نظر گرفته است که مهمترین آنها عبارتاند از:
- عدم ارائه اطلاعات مالی در موعد مقرر :اگر مؤدیان مالیاتی اطلاعات لازم را به سازمان امور مالیاتی ارائه ندهند، بسته به میزان تخلف، مشمول جریمه خواهند شد.
- ارائه اطلاعات نادرست یا مخدوش :در صورتی که شخص یا شرکت اطلاعات اشتباه یا جعلی ارائه کند، امکان جریمههای مالی سنگین و محرومیت از تسهیلات مالیاتی وجود دارد.
- عدم همکاری بانکها و مؤسسات مالی با سازمان امور مالیاتی :طبق ماده 169 مکرر، تمامی بانکها و مؤسسات مالی موظفاند اطلاعات مربوط به تراکنشهای مالی را به سازمان امور مالیاتی ارسال کنند. عدم رعایت این الزام باعث جریمه و محدودیتهای قانونی خواهد شد.
وظایف مؤدیان مالیاتی برای رعایت ماده 169 مکرر
برای جلوگیری از جرائم و مشکلات حقوقی، مؤدیان مالیاتی باید موارد زیر را رعایت کنند:
- ثبت دقیق اطلاعات مالی: تمامی معاملات اقتصادی باید بهصورت دقیق در سامانه مالیاتی ثبت شوند تا شفافیت کامل حفظ شود.
- رعایت مهلتهای ارسال گزارشات مالیاتی :ارائه گزارشهای مالی در زمان مقرر از اهمیت بالایی برخوردار است.
- همکاری با سازمان امور مالیاتی :در صورت درخواست سازمان امور مالیاتی، مؤدیان باید تمامی اطلاعات لازم را ارائه دهند تا از بروز مشکلات قانونی جلوگیری شود.
تفاوت ماده 169 و 169 مکرر قانون مالیاتهای مستقیم
در قوانین مالیاتی ایران، ماده 169 و 169 مکرر نقش مهمی در کنترل تراکنشهای مالی و جلوگیری از فرار مالیاتی دارند. اگرچه این دو ماده از نظر هدف کلی مشابه به نظر میرسند، اما تفاوتهای مهمی در جزئیات اجرای ماده 169 قانون مالیات های مسقیم و 169 مکررو وظایف مؤدیان و مکانیسمهای نظارتی وجود دارد.
تعریف ماده 169 قانون مالیاتهای مستقیم
ماده 169 قانون مالیاتهای مستقیم بر الزام مؤدیان مالیاتی به ارائه اطلاعات مالی و معاملاتی خود به سازمان امور مالیاتی تمرکز دارد. طبق این ماده:
- کلیه اشخاص حقیقی و حقوقی موظفاند اسناد و مدارک مالی مربوط به خرید و فروش را ثبت و در اختیار سازمان امور مالیاتی قرار دهند.
- هدف اصلی این ماده، کنترل دقیقتر فعالیتهای اقتصادی و کاهش تخلفات مالیاتی از طریق شفافسازی تراکنشها است.
- شرکتها و کسبوکارها باید گزارشهای مالی و معاملاتی خود را در سامانههای مالیاتی ثبت کنند تا نظارت قانونی بر آنها انجام شود.
این ماده عمدتاً تأکید بر ثبت و ارائه اطلاعات مالی توسط خود مؤدیان دارد و در صورت عدم رعایت، جرائم مالیاتی برای آنها در نظر گرفته شده است.
تعریف ماده 169 مکرر و تفاوت آن با ماده 169
ماده 169 مکرر بهعنوان نسخه تکمیلشده ماده 169، وظایف بیشتری را برای نظارت و کنترل اطلاعات مالیاتی تعیین میکند. تفاوتهای کلیدی این ماده نسبت به ماده 169 عبارتاند از:
- تمرکز بر جمعآوری اطلاعات مالی از منابع مختلف برخلاف ماده 169 که مؤدیان مالیاتی موظف به ثبت اطلاعات خود هستند، ماده 169 مکرر به سازمان امور مالیاتی اجازه میدهد اطلاعات موردنیاز را از منابع مختلف مانند بانکها، بیمهها، و نهادهای مالی دریافت کند.
- لزوم همکاری بانکها و مؤسسات مالی یکی از مهمترین تفاوتهای ماده 169 مکرر این است که تمامی بانکها، مؤسسات مالی و شرکتهای بیمه موظفاند اطلاعات مالی اشخاص حقیقی و حقوقی را به سازمان امور مالیاتی ارائه دهند.
- ایجاد سامانههای یکپارچه برای دریافت دادههای مالی طبق این ماده، سازمان امور مالیاتی باید سامانههای الکترونیکی برای دریافت و پردازش اطلاعات مالی مؤدیان ایجاد کند. این سامانهها به دولت اجازه میدهند تا تراکنشهای مالی را بهصورت لحظهای بررسی کرده و نظارت بیشتری اعمال کند.
- جرائم شدیدتر برای عدم ارائه اطلاعات یا ارائه اطلاعات نادرست در ماده 169 مکرر، جرائم مرتبط با تخلفات مالیاتی گستردهتر از ماده 169 هستند. عدم همکاری بانکها و مؤسسات مالی میتواند جریمههای مالی سنگین و محدودیتهای قانونی برای آنها به همراه داشته باشد.
جمعبندی تفاوتهای ماده 169 و 169 مکرر
| ویژگی | ماده 169 | ماده 169 مکرر |
|---|---|---|
| تمرکز اصلی | الزام مؤدیان به ثبت اطلاعات مالی | دریافت اطلاعات مالیاتی از منابع مختلف |
| مسئول جمعآوری اطلاعات | مؤدیان مالیاتی | سازمان امور مالیاتی |
| لزوم همکاری بانکها و مؤسسات مالی | ندارد | بله، بانکها و مؤسسات مالی باید گزارشات ارائه دهند |
| ایجاد سامانههای مالیاتی یکپارچه | محدود | الزامی |
| میزان جرائم برای تخلفات | استاندارد | شدیدتر |
نتیجهگیری
ماده 169 و 169 مکرر هر دو نقش کلیدی در کاهش فرار مالیاتی دارند، اما ماده 169 مالیات های مستقیم بیشتر بر ثبت اطلاعات توسط مؤدیان تمرکز دارد، در حالی که ماده 169 مکرر نظارت بر اطلاعات مالی از منابع مختلف را تقویت میکند.
برای رعایت الزامات این مواد قانونی، کسبوکارها و مؤدیان مالیاتی باید فرآیند ثبت اطلاعات مالی را بهدرستی مدیریت کنند و همکاری لازم را با سازمان امور مالیاتی داشته باشند تا از جرائم مالیاتی جلوگیری شود.