

مالیات بر درآمد: روشهای بهینهسازی و کاهش هزینههای مالیاتی
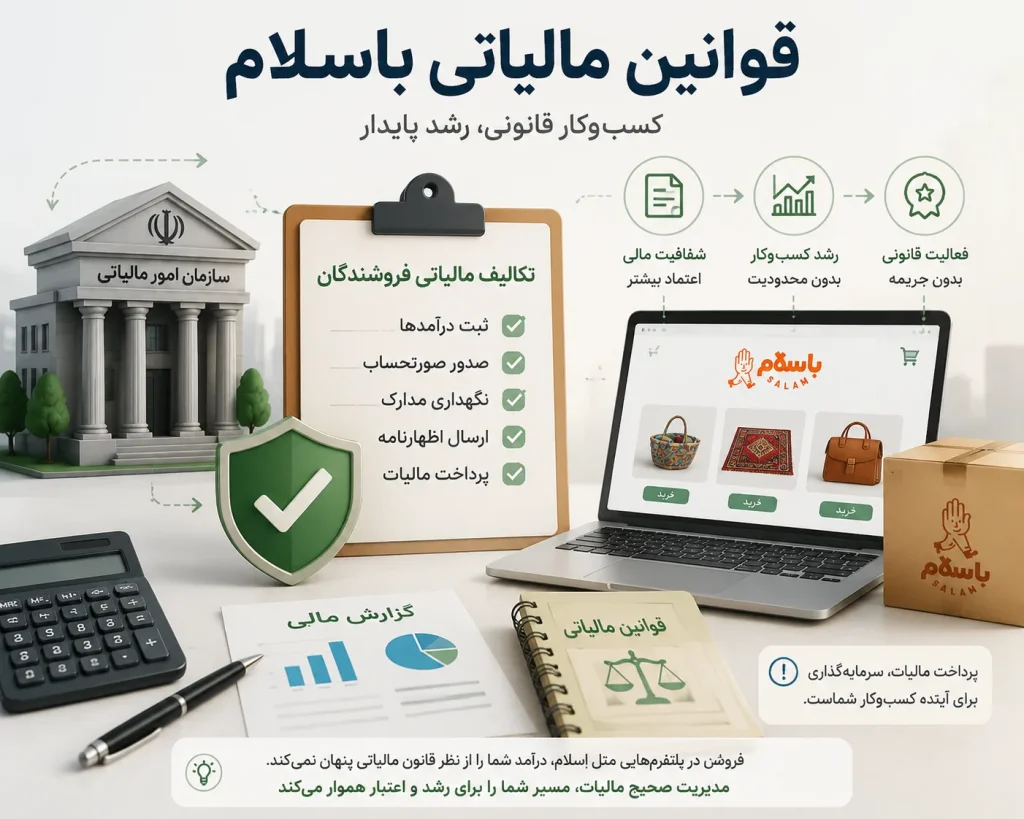
مالیات بر درآمد یکی از عناصر کلیدی در سیستم مالی هر کشور است که تأثیر مستقیمی بر نقدینگی و رشد اقتصادی کسبوکارها دارد. در ایران، شرکتها و افراد ملزم به پرداخت مالیات بر اساس درآمدهای حاصل از فعالیتهای تجاری، حقوق و سایر منابع درآمدی هستند. در این مقاله، به راهکارهای بهینهسازی و کاهش هزینههای مالیاتی پرداخته میشود تا بتوان با رعایت قوانین، فشار مالیاتی را کاهش داد.
مبانی مالیات بر درآمد
مالیات بر درآمد شامل چندین بخش اصلی است:
- مالیات بر حقوق و دستمزد – شامل مبلغی که کارکنان از حقوق خود پرداخت میکنند.
- مالیات بر درآمد شرکتها – پرداخت مالیات بر اساس سود خالص سالانه.
- مالیات بر درآمد مشاغل آزاد – شامل فعالیتهایی که تحت قالب شرکت ثبت نشدهاند.
- مالیات بر درآمد حاصل از سرمایهگذاری – سود حاصل از سهام، ملک و سایر سرمایهگذاریها.
چالشمالیات بر درآمد برای شرکتها و مشاغلهای
مدیریت مالیات بر درآمد میتواند یکی از پیچیدهترین مسائل برای شرکتها و مشاغل باشد. عدم برنامهریزی مناسب و بیتوجهی به قوانین مالیاتی، موجب افزایش هزینههای مالیاتی، کاهش سودآوری و حتی مواجهه با جریمههای مالیاتی میشود. در ادامه، مهمترین چالشهایی که شرکتها با آنها روبهرو هستند، بررسی میشود:
۱. نرخهای مالیاتی بالا و تأثیر بر سودآوری شرکتها
در بسیاری از کشورها، بهویژه در ایران، نرخ مالیات بر درآمد شرکتها نسبتاً بالا است. این امر میتواند باعث کاهش نقدینگی شرکتها و تأثیر منفی بر سرمایهگذاری و توسعه کسبوکار شود.
- راهکار: استفاده از معافیتهای مالیاتی، کاهش هزینههای غیرضروری و بهینهسازی ساختار مالی شرکت برای حفظ سودآوری.
۲. پیچیدگی قوانین مالیاتی و تغییرات مداوم مقررات
قوانین مالیاتی دائماً تغییر میکنند و شرکتها باید خود را با اصلاحات جدید وفق دهند. عدم آگاهی از آخرین تغییرات مالیاتی ممکن است منجر به پرداخت مالیات اضافی یا جریمههای سنگین شود.
- راهکار: استفاده از مشاوره مالیاتی و بهروز نگهداشتن اطلاعات مالیاتی شرکت، بررسی اصلاحات جدید در قوانین مالیاتی و تطبیق استراتژیهای مالی با مقررات جاری.
۳. چالشهای حسابداری مالیاتی و ثبت هزینههای قابل قبول
یکی از مشکلات رایج شرکتها، ثبت نادرست هزینههایی است که میتوانند برای کاهش مالیات مورداستفاده قرار گیرند. اگر هزینهها بهدرستی مستندسازی نشوند، ممکن است مورد پذیرش سازمان امور مالیاتی قرار نگیرند.
- راهکار: پیادهسازی سیستمهای حسابداری دقیق و مستندسازی کامل هزینهها، استفاده از نرمافزارهای حسابداری پیشرفته و تنظیم دفاتر مالی مطابق استانداردهای مالیاتی.
۴. تأخیر در ارسال اظهارنامه مالیاتی و جریمههای ناشی از آن
عدم تسلیم اظهارنامه مالیاتی در موعد مقرر، منجر به جریمههای قابل توجهی برای شرکتها میشود. علاوه بر این، عدم ارائه مدارک مالیاتی دقیق ممکن است موجب بررسیهای اضافی و حسابرسی مالیاتی شود.
- راهکار: تهیه و ارسال اظهارنامه مالیاتی در زمان مقرر، بررسی دقیق مدارک مالی و استفاده از مشاوران مالیاتی برای جلوگیری از خطاهای احتمالی.
۵. مدیریت نقدینگی و پرداخت مالیات بدون تأثیر منفی بر جریان نقدی
پرداخت مالیات میتواند فشار زیادی بر نقدینگی شرکتها وارد کند، بهویژه برای کسبوکارهای کوچک و متوسط که منابع مالی محدودی دارند.
- راهکار: برنامهریزی مالی دقیق، پیشبینی میزان مالیات قابل پرداخت و تقسیمبندی پرداختهای مالیاتی برای جلوگیری از ایجاد فشار نقدینگی.
۶. خطر حسابرسی مالیاتی و بررسی دفاتر شرکت توسط سازمان امور مالیاتی
شرکتهایی که مدارک مالی ناقص یا نادرستی ارائه میدهند، ممکن است تحت بررسیهای شدید حسابرسی مالیاتی قرار گیرند که منجر به پرداخت هزینههای اضافی و جریمههای احتمالی خواهد شد.
- راهکار: مستندسازی دقیق تمام تراکنشهای مالی، رعایت استانداردهای حسابداری و بررسی دورهای دفاتر مالی برای جلوگیری از حسابرسیهای غیرمنتظره.
۷. تأثیر تورم و نوسانات اقتصادی بر میزان مالیات پرداختی
تورم بالا باعث افزایش درآمد اسمی شرکتها میشود، اما در عین حال، هزینههای واقعی نیز افزایش مییابد. این موضوع میتواند باعث افزایش میزان مالیات پرداختی بدون تطابق با وضعیت واقعی شرکتها شود.
- راهکار: تنظیم قراردادهای مالی با در نظر گرفتن تورم، مدیریت دقیق هزینههای عملیاتی و برنامهریزی برای مقابله با افزایش نرخ مالیات در شرایط تورمی.
*مدیریت مالیات بر درآمد نیازمند استراتژیهای حسابداری دقیق و آگاهی از آخرین تغییرات قوانین مالیاتی است. شرکتها باید با استفاده از ابزارهای مالی و مشاورههای تخصصی، هزینههای مالیاتی را بهینهسازی کنند تا از فشارهای مالیاتی غیرضروری جلوگیری شود
روشهای بهینهسازی و کاهش هزینههای مالیاتی
۱. استفاده از معافیتهای مالیاتی
بسیاری از کسبوکارها میتوانند از معافیتهای مالیاتی استفاده کنند، مانند:
- معافیت مالیاتی مناطق ویژه اقتصادی.
- تخفیف مالیاتی برای سرمایهگذاری در تحقیق و توسعه.
- معافیت مالیاتی شرکتهای دانشبنیان.
۲. تنظیم صحیح اسناد مالی و ثبت هزینهها
یکی از روشهای کاهش مالیات، ثبت دقیق هزینههای قابل قبول است:
- هزینههای استهلاک تجهیزات و داراییها.
- هزینههای تحقیق و توسعه.
- هزینههای مربوط به آموزش و توسعه نیروی انسانی.
۳. انتخاب روش حسابداری مناسب
نوع روش حسابداری تأثیر زیادی بر مبلغ مالیات پرداختی دارد. برای نمونه:
- استفاده از حسابداری تعهدی برای مدیریت بهتر هزینهها.
- انتخاب نرخ استهلاک مناسب برای داراییهای ثابت.
- ثبت دقیق بدهیهای مالیاتی در پایان سال مالی.
۴. برنامهریزی مالی و مدیریت نقدینگی
کاهش بدهیهای مالیاتی با برنامهریزی دقیق ممکن است:
- محاسبه دقیق درآمدها و هزینهها برای جلوگیری از پرداخت مالیات اضافی.
- تأمین نقدینگی کافی برای پرداخت مالیات در زمان مقرر.
۵. استفاده از مشاوران مالیاتی
مشاوره مالیاتی تخصصی میتواند در کاهش مالیات مؤثر باشد:
- برنامهریزی مالیاتی برای بهرهمندی از معافیتها.
- استفاده از استراتژیهای بهینهسازی مالیات در صنایع مختلف.
مقایسه روش مالیاتی ایران با سایر کشورها
مالیات بر درآمد در کشورهای مختلف بر اساس ساختار اقتصادی، سیاستهای مالی و اهداف توسعهای متفاوت است. سیستم مالیاتی ایران بهطور کلی بر پایه دریافت مالیات مستقیم و غیرمستقیم طراحی شده است، در حالی که برخی کشورها از رویکردهای متنوعتری استفاده میکنند تا رشد اقتصادی را تقویت کنند.
کشور |
نرخ مالیات شرکتها |
نرخ مالیات بر حقوق |
مالیات بر ارزش افزوده (VAT) |
ایران |
۲۵٪ |
نرخ پلکانی تا ۳۰٪ |
۹٪ |
امارات متحده عربی |
۰٪ (تا ۲۰۲۳، برای شرکتها غیرنفتی ۹٪) |
۰٪ |
۵٪ |
ترکیه |
۲۰٪ |
بین ۱۵٪ تا ۳۵٪ |
۱۸٪ |
آلمان |
۱۵٪ + مالیات شهرداری |
بین ۱۴٪ تا ۴۵٪ |
۱۹٪ |
ایالات متحده آمریکا |
۲۱٪ |
نرخ پلکانی تا ۳۷٪ |
بر اساس ایالت متغیر است |
نتیجهگیری
مالیات بر درآمد تأثیر قابل توجهی بر سودآوری شرکتها دارد، اما با برنامهریزی دقیق و رعایت قوانین میتوان هزینههای مالیاتی را بهینه کرد. استفاده از مشاوران مالیاتی، مدیریت صحیح هزینهها و بهرهگیری از معافیتهای مالیاتی، از جمله روشهای مؤثر برای کاهش بار مالیاتی است