

مالیات در همه کشورها وجود دارد، اما شیوه محاسبه، نرخها و نقش آن در اقتصاد یکسان نیست. برخی کشورها مالیات بیشتری دریافت میکنند و در مقابل خدمات عمومی گستردهتری ارائه میدهند، در حالی که برخی دیگر ساختار متفاوتی دارند. به همین دلیل، مقایسه مالیات ایران با سایر کشورها تنها به بررسی درصد مالیات محدود نمیشود و باید ساختار نظام مالیاتی، نحوه وصول و سهم مالیات در اقتصاد نیز مورد توجه قرار گیرد. آشنایی با این تفاوتها به درک بهتر جایگاه نظام مالیاتی ایران در مقایسه با کشورهای توسعهیافته و منطقه کمک میکند.
ساختار مالیات در ایران چگونه است؟
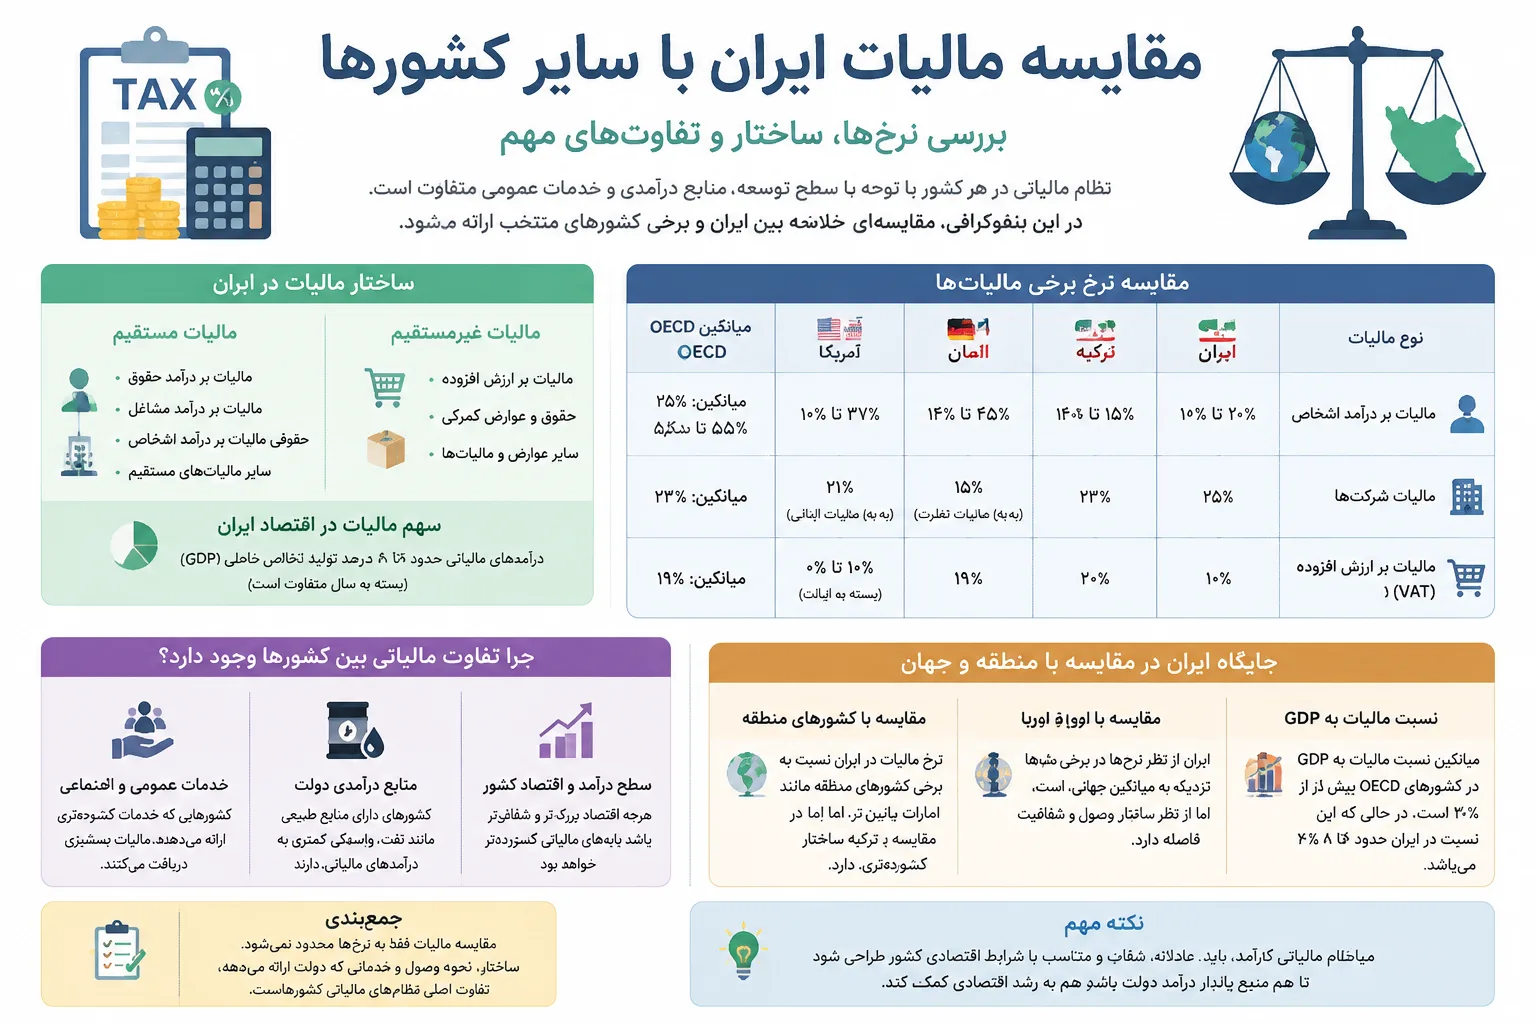
نظام مالیاتی ایران بر پایه قانون مالیاتهای مستقیم و قانون مالیات بر ارزش افزوده شکل گرفته است. دولت بخش مهمی از درآمدهای خود را از طریق این دو گروه مالیاتی تأمین میکند؛ هرچند سهم مالیات در اقتصاد ایران همچنان با بسیاری از کشورهای توسعهیافته فاصله دارد.
مالیات مستقیم (درآمد و شرکتها)
مالیاتهای مستقیم، مالیاتی هستند که مستقیماً از درآمد یا دارایی اشخاص حقیقی و حقوقی دریافت میشوند. مهمترین بخشهای این گروه عبارتاند از:
- مالیات بر درآمد حقوق
- مالیات بر درآمد مشاغل
- مالیات بر درآمد اشخاص حقوقی
- مالیات بر نقل و انتقال برخی داراییها
در ایران مالیات شرکتها معمولاً با نرخ ثابت محاسبه میشود، در حالی که مالیات بر درآمد اشخاص به صورت پلکانی اعمال میشود؛ یعنی با افزایش درآمد، نرخ مالیات نیز افزایش پیدا میکند.
در سالهای اخیر سازمان امور مالیاتی تلاش کرده است با توسعه سامانههای الکترونیکی، تبادل اطلاعات بانکی و اجرای قانون پایانههای فروشگاهی، شفافیت بیشتری در شناسایی درآمدهای مشمول مالیات ایجاد کند.
مالیات غیرمستقیم (ارزش افزوده و واردات)
مالیاتهای غیرمستقیم به جای آنکه مستقیماً از درآمد افراد دریافت شوند، هنگام خرید کالا یا خدمات پرداخت میشوند. مهمترین نمونه آن مالیات بر ارزش افزوده ایران است که تقریباً تمامی فعالان اقتصادی با آن سروکار دارند.
علاوه بر مالیات بر ارزش افزوده، حقوق و عوارض گمرکی نیز بخشی از مالیاتهای غیرمستقیم محسوب میشوند و نقش مهمی در مدیریت واردات و حمایت از تولید داخلی دارند.
در بسیاری از کشورها سهم مالیاتهای غیرمستقیم نسبت به مالیاتهای مستقیم متفاوت است و همین موضوع یکی از تفاوتهای اساسی نظامهای مالیاتی جهان به شمار میرود.
سهم مالیات در اقتصاد ایران
یکی از شاخصهای مهم برای ارزیابی عملکرد نظام مالیاتی، نسبت درآمدهای مالیاتی به تولید ناخالص داخلی (GDP) است.
اگرچه درآمدهای مالیاتی ایران طی سالهای اخیر افزایش یافته، اما نسبت مالیات به GDP همچنان پایینتر از میانگین بسیاری از کشورهای توسعهیافته است. این موضوع نشان میدهد اقتصاد ایران هنوز وابستگی قابل توجهی به منابع دیگری مانند درآمدهای نفتی داشته و ظرفیت افزایش درآمدهای مالیاتی از طریق گسترش پایههای مالیاتی و کاهش فرار مالیاتی وجود دارد.
مالیات در کشورهای توسعهیافته چگونه است؟
در کشورهای توسعهیافته، مالیات تنها ابزار تأمین بودجه دولت نیست؛ بلکه وسیلهای برای توزیع مجدد درآمد، کاهش شکاف طبقاتی، حمایت از خدمات عمومی و ایجاد ثبات اقتصادی نیز محسوب میشود.
کشورهای اروپایی (نرخهای بالاتر، خدمات گستردهتر)
بسیاری از کشورهای اروپایی مانند آلمان، فرانسه، سوئد و دانمارک از بالاترین نرخهای مالیاتی جهان برخوردارند. در برخی موارد، مالیات بر درآمد افراد با درآمدهای بالا به بیش از ۴۵ درصد نیز میرسد.
در نگاه اول این ارقام ممکن است بسیار سنگین به نظر برسند، اما در مقابل شهروندان از خدمات درمانی فراگیر، آموزش رایگان یا کمهزینه، بیمههای اجتماعی، بازنشستگی مناسب، حملونقل عمومی پیشرفته و حمایتهای رفاهی گسترده استفاده میکنند.
به همین دلیل، در این کشورها پرداخت مالیات معمولاً به عنوان بخشی از قرارداد اجتماعی میان دولت و شهروندان پذیرفته شده است.
آمریکا (سیستم ترکیبی فدرال و ایالتی)
ایالات متحده ساختار مالیاتی متفاوتی نسبت به اروپا دارد. مالیات در آمریکا از سه سطح اصلی تشکیل میشود:
- مالیات فدرال
- مالیات ایالتی
- مالیات محلی
در برخی ایالتها مانند تگزاس یا فلوریدا مالیات بر درآمد ایالتی وجود ندارد، اما در ایالتهایی مانند کالیفرنیا نرخ مالیات بالاتر است. بنابراین میزان مالیاتی که افراد پرداخت میکنند علاوه بر درآمد، به محل زندگی آنها نیز وابسته است.
این انعطافپذیری یکی از مهمترین تفاوتهای نظام مالیاتی آمریکا با بسیاری از کشورهای دیگر محسوب میشود.
کشورهای OECD و میانگین جهانی
سیستم مالیاتی OECD بر پایه شفافیت، تبادل اطلاعات، کاهش فرار مالیاتی و عدالت مالیاتی طراحی شده است.
کشورهای عضو این سازمان معمولاً بخش بزرگی از هزینههای دولت را از محل مالیات تأمین میکنند. علاوه بر این، قوانین مالیاتی در این کشورها به صورت مستمر بازنگری میشود تا با تغییرات اقتصادی و فناوری هماهنگ باقی بماند.
یکی از ویژگیهای مشترک کشورهای OECD، استفاده گسترده از سامانههای هوشمند مالیاتی و دسترسی دولت به اطلاعات مالی دقیق مؤدیان است؛ موضوعی که نقش مهمی در افزایش شفافیت اقتصادی دارد.
تفاوت نرخ مالیات ایران با سایر کشورها
مالیات بر درآمد اشخاص
در حوزه مالیات بر درآمد در ایران و جهان تفاوتها تنها به نرخ مالیات محدود نمیشود. بسیاری از کشورها از نظام پلکانی استفاده میکنند، اما تعداد پلهها، میزان معافیتها و سقف نرخها با یکدیگر تفاوت دارد.
برای مثال، در برخی کشورهای اروپایی افراد با درآمدهای بسیار بالا مالیات قابل توجهی پرداخت میکنند، در حالی که افراد کمدرآمد از معافیتهای گسترده برخوردار هستند.
در ایران نیز نرخ مالیات بر درآمد حقوق پلکانی است، اما دامنه معافیتها و ساختار محاسبه با کشورهای توسعهیافته تفاوتهایی دارد.
مالیات شرکتها
یکی از مهمترین شاخصهای رقابت اقتصادی، مالیات شرکتها در کشورهای مختلف است.
| کشور | وضعیت کلی مالیات شرکتها |
|---|---|
| ایران | نرخ ثابت برای اشخاص حقوقی |
| آلمان | ترکیبی از مالیات فدرال و محلی |
| آمریکا | مالیات فدرال به همراه مالیات ایالتی |
| ترکیه | نرخ رقابتی برای جذب سرمایهگذاری |
| ایرلند | نرخ پایین برای حمایت از سرمایهگذاری خارجی |
بسیاری از کشورها با کاهش مالیات شرکتها تلاش میکنند سرمایهگذاری خارجی را جذب کنند، در حالی که برخی دیگر تمرکز بیشتری بر دریافت مالیات و ارائه خدمات عمومی دارند.
مالیات بر ارزش افزوده
مالیات بر ارزش افزوده ایران در مقایسه با بسیاری از کشورهای اروپایی در سطح متوسط قرار دارد.
برای نمونه، نرخ VAT در برخی کشورهای اروپایی بین ۲۰ تا ۲۵ درصد است، در حالی که در برخی کشورهای آسیایی نرخ پایینتری اعمال میشود.
البته صرف مقایسه نرخ کافی نیست؛ زیرا دامنه کالاهای معاف، نحوه استرداد مالیات، قوانین اجرایی و میزان شفافیت نیز تأثیر زیادی بر عملکرد این نوع مالیات دارند.
چرا تفاوت مالیاتی بین کشورها وجود دارد؟
سطح درآمد و اقتصاد کشور
اقتصادهای بزرگ و صنعتی معمولاً پایههای مالیاتی گستردهتری دارند. درآمد بالاتر شهروندان، فعالیت اقتصادی شفافتر و بازارهای مالی توسعهیافته باعث میشود دولتها بتوانند سهم بیشتری از بودجه خود را از طریق مالیات تأمین کنند.
در مقابل، اقتصادهایی که بخش غیررسمی بزرگی دارند یا با محدودیتهای اقتصادی مواجه هستند، معمولاً در وصول مالیات با چالش بیشتری روبهرو میشوند.
منابع درآمدی دولت (مثل نفت در برخی کشورها)
یکی از مهمترین عوامل تفاوت نظامهای مالیاتی، منابع درآمدی دولتهاست.
کشورهایی که درآمد قابل توجهی از نفت، گاز یا سایر منابع طبیعی دارند، در برخی دورهها وابستگی کمتری به درآمدهای مالیاتی پیدا میکنند. ایران نیز طی دهههای گذشته بخش مهمی از بودجه خود را از درآمدهای نفتی تأمین کرده است، هرچند سیاستهای جدید بر افزایش سهم مالیات در بودجه عمومی تمرکز دارد.
در مقابل، بسیاری از کشورهای اروپایی تقریباً تمام هزینههای جاری دولت را از محل مالیات تأمین میکنند.
میزان خدمات عمومی و رفاه اجتماعی
یکی دیگر از دلایل اصلی تفاوت نرخهای مالیاتی، سطح خدماتی است که دولت به شهروندان ارائه میدهد.
هرچه خدمات درمانی، آموزشی، بیمهای، حملونقل و حمایتهای اجتماعی گستردهتر باشد، نیاز دولت به منابع مالی بیشتر خواهد بود و این موضوع معمولاً به افزایش درآمدهای مالیاتی منجر میشود.
به همین دلیل، مقایسه نرخ مالیات بدون در نظر گرفتن کیفیت خدمات عمومی، تصویر کاملی از نظام مالیاتی ارائه نمیدهد.
مقایسه مالیات ایران با سایر کشورها؛ ایران در مقایسه با منطقه و جهان در چه وضعی است؟
مالیات ایران نسبت به سایر کشورهای جهان و منطقه متفاوت است. در ادامه این قسمت به توضیح مقایسه مالیات ایران با سایر کشورها میپردازیم.
مقایسه با کشورهای منطقه
در میان کشورهای منطقه، وضعیت مالیاتی یکسان نیست. کشورهایی مانند امارات متحده عربی سالها با اتکا به درآمدهای نفتی مالیاتهای محدودی دریافت میکردند، اما در سالهای اخیر برای افزایش پایداری اقتصادی، مالیات بر ارزش افزوده و مالیات شرکتها را توسعه دادهاند.
ترکیه نیز ساختار مالیاتی گستردهتری نسبت به بسیاری از کشورهای منطقه دارد و بخش قابل توجهی از درآمد دولت را از مالیات تأمین میکند.
در این میان، ایران از نظر تنوع پایههای مالیاتی وضعیت قابل قبولی دارد، اما همچنان ظرفیت بالایی برای افزایش شفافیت، کاهش فرار مالیاتی و بهبود کارایی نظام مالیاتی وجود دارد.
مقایسه با اروپا و OECD
در مقایسه با کشورهای اروپایی و اعضای OECD، تفاوت اصلی ایران صرفاً در نرخها نیست؛ بلکه در میزان درآمد مالیاتی، ساختار وصول، گستردگی پایههای مالیاتی و سهم مالیات در بودجه عمومی دیده میشود.
کشورهای عضو OECD معمولاً اطلاعات مالی شهروندان و شرکتها را به صورت یکپارچه مدیریت میکنند و همین موضوع موجب کاهش فرار مالیاتی و افزایش عدالت مالیاتی شده است.
ایران نیز در سالهای اخیر با توسعه سامانههای هوشمند مالیاتی، اجرای پایانههای فروشگاهی و تبادل اطلاعات اقتصادی، گامهای مهمی در این مسیر برداشته است.
جایگاه ایران در نسبت مالیات به GDP
یکی از شاخصهایی که تصویر دقیقتری از عملکرد نظام مالیاتی ارائه میدهد، نسبت مالیات به تولید ناخالص داخلی است.
این شاخص نشان میدهد چه میزان از ارزش تولیدشده در اقتصاد از طریق مالیات به دولت منتقل میشود. در بسیاری از کشورهای توسعهیافته این نسبت بیش از ۳۰ درصد است، در حالی که در ایران این رقم پایینتر بوده و هنوز فاصله قابل توجهی با میانگین کشورهای OECD دارد.
این اختلاف بیش از آنکه ناشی از پایین بودن نرخ مالیات باشد، به عواملی مانند ساختار اقتصاد، معافیتهای گسترده، اقتصاد غیررسمی و وابستگی تاریخی به درآمدهای نفتی مرتبط است.
بررسی مقایسه مالیات ایران با سایر کشورها نشان میدهد تفاوت نظامهای مالیاتی فقط در نرخها نیست، بلکه ساختار وصول مالیات، سهم آن در اقتصاد و خدماتی که دولتها در مقابل دریافت مالیات ارائه میکنند نیز اهمیت زیادی دارد. ایران در برخی نرخهای مالیاتی به میانگین جهانی نزدیک است، اما از نظر سهم مالیات در اقتصاد و ساختار نظام مالیاتی همچنان تفاوتهایی با کشورهای توسعهیافته دارد.
پارسیان دانش هامان با سالها تجربه در حوزه حسابداری، مشاوره و وکالت مالیاتی، در کنار صاحبان کسبوکار قرار دارد تا با ارائه راهکارهای تخصصی، اجرای صحیح تکالیف مالیاتی و کاهش ریسکهای مالی را تسهیل کند. اگر درباره مقایسه مالیات ایران با سایر کشورها یا سایر مسائل مالیاتی نیاز به مشاوره دارید، کارشناسان این مجموعه آماده ارائه خدمات تخصصی به شما هستند.