

مشکلات مالیاتی واحدهای تولیدی یکی از مهمترین دغدغههای مدیران کارخانهها، کارگاههای تولیدی و صاحبان کسبوکارهای صنعتی است. برخلاف بسیاری از مشاغل خدماتی یا فروشگاهی که فرآیند مالی سادهتری دارند، در واحدهای تولیدی حجم زیادی از اطلاعات مالی، اسناد خرید، مصرف مواد اولیه، هزینههای تولید، موجودی کالا، ضایعات، دستمزد تولید و هزینههای سربار بهصورت همزمان ثبت و مدیریت میشود. همین پیچیدگی باعث میشود کوچکترین اشتباه در ثبت اطلاعات، در پایان دوره مالی خود را به شکل اختلاف مالیاتی، رد دفاتر یا حتی جرایم سنگین نشان دهد.
در این مقاله، مهمترین چالشهای مالیاتی کارگاهها و کارخانهها را بررسی میکنیم، دلایل شکلگیری این مشکلات را توضیح میدهیم و راهکارهایی عملی برای کاهش ریسکهای مالیاتی ارائه خواهیم داد تا مدیران واحدهای تولیدی بتوانند با اطمینان بیشتری فعالیت اقتصادی خود را ادامه دهند.
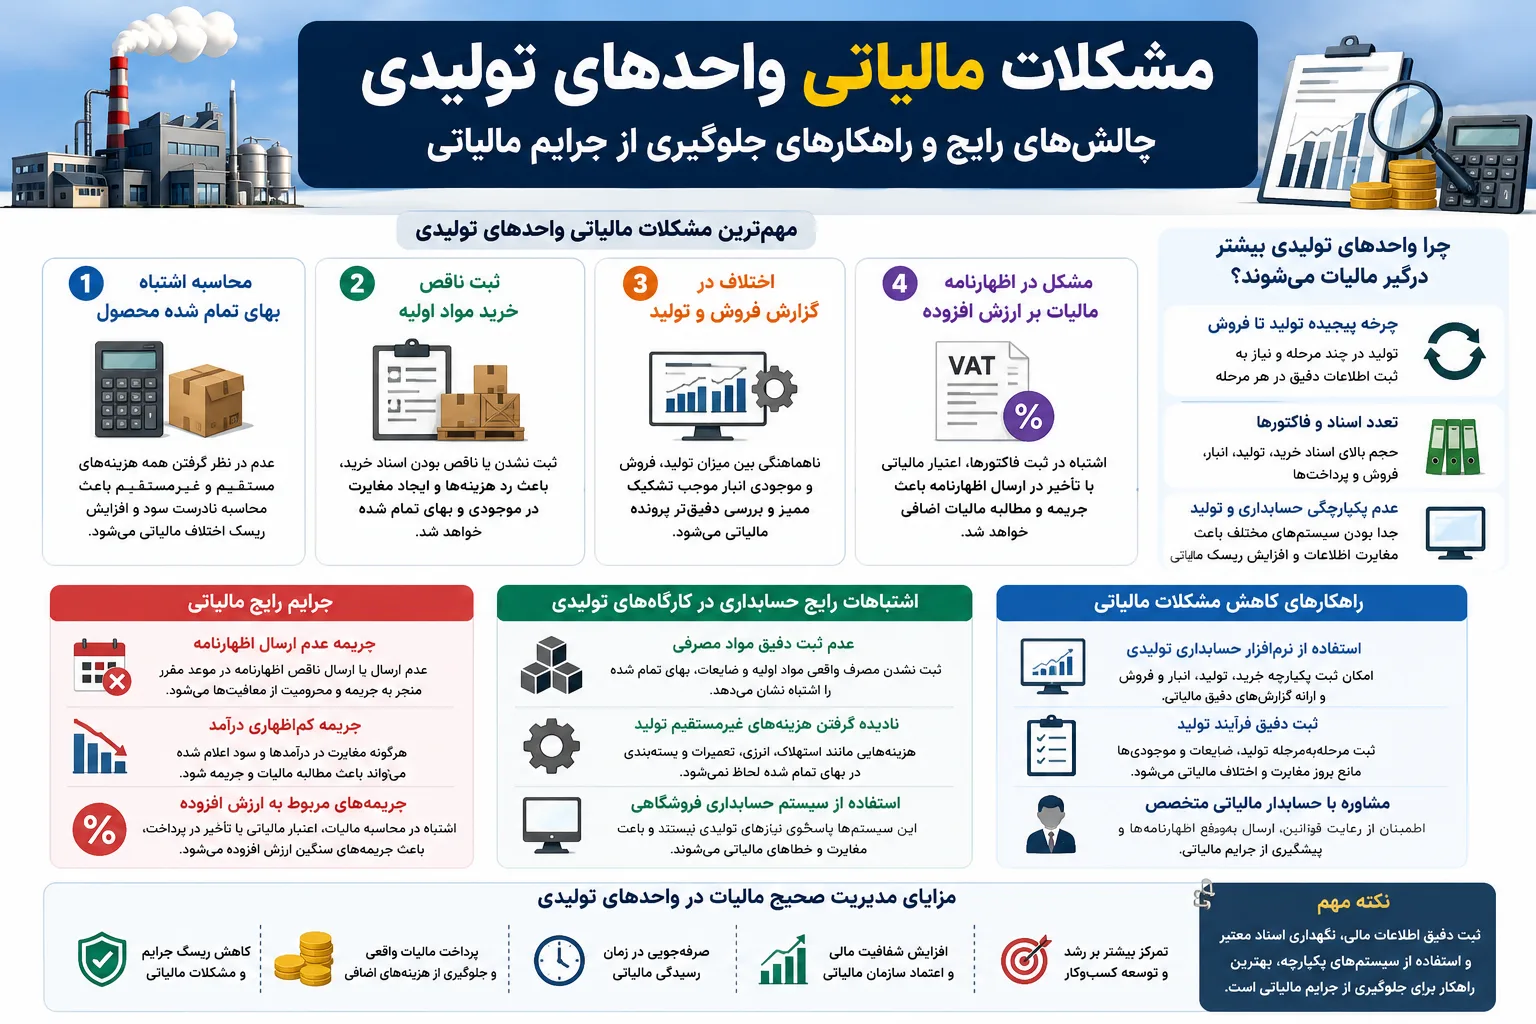
مهمترین مشکلات مالیاتی واحدهای تولیدی
فعالیت تولید تنها به خرید مواد اولیه و فروش محصول محدود نمیشود. در هر مرحله از تولید، اطلاعات مالی متعددی ایجاد میشود که باید بهصورت دقیق ثبت شوند. هرگونه مغایرت میان اطلاعات مالی و فرآیند واقعی تولید میتواند زمینهساز اختلاف با ممیز مالیاتی شود. به همین دلیل، شناخت مشکلات مالیاتی واحدهای تولیدی اولین قدم برای پیشگیری از جرایم و کاهش ریسکهای مالی است.
محاسبه اشتباه بهای تمام شده محصول
یکی از متداولترین مشکلات حسابداری تولیدی، محاسبه نادرست بهای تمامشده محصولات است. بسیاری از واحدهای تولیدی تنها هزینه خرید مواد اولیه را در نظر میگیرند، در حالی که هزینههای دستمزد مستقیم، استهلاک ماشینآلات، انرژی مصرفی، حملونقل، تعمیرات، بستهبندی و سایر هزینههای سربار نیز باید در محاسبات لحاظ شوند.
زمانی که بهای تمامشده بهدرستی محاسبه نشود، سود واقعی شرکت نیز اشتباه محاسبه خواهد شد. این موضوع مستقیماً بر مالیات عملکرد تأثیر میگذارد و ممکن است منجر به پرداخت مالیات بیشتر یا ایجاد اختلاف با سازمان امور مالیاتی شود.
ثبت ناقص خرید مواد اولیه
مواد اولیه، قلب فرآیند تولید هستند. اگر خرید مواد اولیه بدون اسناد معتبر ثبت شود یا بخشی از خریدها در سیستم مالی وارد نشوند، زنجیره اطلاعات مالی دچار مشکل خواهد شد.
ثبت ناقص خریدها میتواند باعث ایجاد اختلاف میان موجودی انبار، میزان تولید و هزینههای ثبتشده شود. این اختلافها معمولاً در رسیدگیهای مالیاتی بهراحتی قابل شناسایی هستند و میتوانند موجب رد بخشی از هزینهها یا افزایش مالیات شوند.
اختلاف در گزارش فروش و تولید
یکی دیگر از چالشهای رایج، ناهماهنگی بین آمار تولید و میزان فروش است. تصور کنید کارخانهای اعلام میکند هزار واحد محصول تولید کرده، اما میزان فروش یا موجودی انبار با این عدد مطابقت ندارد. چنین مغایرتهایی برای ممیزان مالیاتی یک علامت هشدار محسوب میشود.
این اختلافها معمولاً ناشی از ثبت ناقص تولید، کنترل ضعیف موجودی انبار یا اشتباه در صدور اسناد فروش هستند و در نهایت احتمال مطالبه اسناد تکمیلی یا بررسی دقیقتر پرونده مالیاتی را افزایش میدهند.
مشکل در اظهارنامه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده تولیدیها یکی از حساسترین بخشهای امور مالیاتی است. واحدهای تولیدی همزمان با خرید مواد اولیه اعتبار مالیاتی دریافت میکنند و هنگام فروش محصولات نیز مکلف به محاسبه و پرداخت مالیات هستند.
اگر اطلاعات خرید، فروش، فاکتورها یا اعتبارهای مالیاتی بهدرستی ثبت نشوند، اظهارنامه ارزش افزوده با مغایرت روبهرو میشود. نتیجه این مغایرت میتواند جریمه، مطالبه مالیات اضافه یا طولانی شدن فرآیند رسیدگی باشد.
جدول مهمترین مشکلات مالیاتی واحدهای تولیدی
| مشکل | پیامد احتمالی |
|---|---|
| محاسبه اشتباه بهای تمامشده | افزایش یا کاهش غیرواقعی سود و مالیات |
| ثبت ناقص مواد اولیه | رد هزینهها و اختلاف با ممیز |
| مغایرت تولید و فروش | بررسی ویژه پرونده مالیاتی |
| خطا در ارزش افزوده | جریمه و مطالبه مالیات اضافی |
| نقص در اسناد مالی | افزایش ریسک رد دفاتر |
چرا واحدهای تولیدی بیشتر درگیر مالیات میشوند؟
برخلاف تصور بسیاری از مدیران، دلیل اصلی افزایش حساسیت سازمان امور مالیاتی نسبت به کارخانهها، حجم بالای گردش اطلاعات مالی است. هرچه فرآیندهای مالی پیچیدهتر باشند، احتمال بروز خطا نیز بیشتر خواهد بود.
چرخه پیچیده تولید تا فروش
در یک واحد تولیدی، اطلاعات از مرحله خرید مواد اولیه آغاز میشود و تا تولید، کنترل کیفیت، انبار، فروش و دریافت مطالبات ادامه پیدا میکند. هر بخش اطلاعات مستقلی تولید میکند که باید با سایر بخشها هماهنگ باشد.
اگر تنها یکی از این حلقهها بهدرستی عمل نکند، کل زنجیره اطلاعات مالی تحت تأثیر قرار میگیرد. به همین دلیل، مالیات واحدهای صنعتی معمولاً پیچیدهتر از سایر کسبوکارها است.
تعدد اسناد و فاکتورها
در یک کارخانه متوسط، روزانه دهها یا حتی صدها سند مالی صادر میشود؛ از فاکتور خرید مواد اولیه گرفته تا حواله انبار، رسید تولید، صورتحساب فروش، اسناد پرداخت، هزینههای حمل، حقوق کارکنان و سایر مدارک.
مدیریت این حجم از اسناد بدون سیستم مناسب، احتمال بروز اشتباه را افزایش میدهد و در زمان رسیدگی مالیاتی مشکلات متعددی ایجاد میکند.
عدم یکپارچگی حسابداری و تولید
یکی از بزرگترین ضعفهای بسیاری از واحدهای تولیدی، جدا بودن سیستم تولید از سیستم حسابداری است. زمانی که اطلاعات تولید بهصورت دستی وارد نرمافزار مالی میشود، احتمال بروز خطای انسانی افزایش پیدا میکند.
در مقابل، استفاده از سیستمهای یکپارچه باعث میشود اطلاعات تولید، موجودی انبار، خرید و فروش بهصورت خودکار در سیستم مالی ثبت شوند و احتمال مغایرت به حداقل برسد.
جرایم رایج مالیاتی در واحدهای تولیدی
وقتی صحبت از جرایم مالیاتی میشود، بسیاری از مدیران تصور میکنند تنها در صورت پنهان کردن درآمد یا فرار مالیاتی با مشکل مواجه خواهند شد. اما تجربه رسیدگی به پروندههای مالیاتی نشان میدهد بخش زیادی از جرایم به دلیل اشتباهات حسابداری، نقص در اسناد یا بیتوجهی به تکالیف قانونی ایجاد میشود. در بسیاری از موارد، واحد تولیدی فعالیت سالم و شفافی دارد، اما به دلیل ضعف در مستندسازی یا ثبت اطلاعات، مشمول جریمه میشود.
آشنایی با رایجترین جرایم مالیاتی کارخانهها کمک میکند مدیران بتوانند پیش از رسیدگی ممیز، نقاط ضعف سیستم مالی خود را شناسایی و اصلاح کنند.
جریمه عدم ارسال اظهارنامه
اظهارنامه مالیاتی یکی از مهمترین اسناد هر شخصیت حقوقی و بسیاری از اشخاص حقیقی محسوب میشود. سازمان امور مالیاتی بر اساس اطلاعات اظهارشده، عملکرد مالی شرکت را بررسی میکند و در صورت نیاز، فرآیند رسیدگی را آغاز خواهد کرد.
اگر اظهارنامه در موعد مقرر ارسال نشود یا اطلاعات آن ناقص و نادرست باشد، علاوه بر اعمال جرایم قانونی، برخی از معافیتها و تسهیلات مالیاتی نیز ممکن است از بین برود. این موضوع برای واحدهای تولیدی که معمولاً گردش مالی بالایی دارند، میتواند هزینه قابل توجهی ایجاد کند.
به همین دلیل، تنظیم اظهارنامه نباید به روزهای پایانی مهلت قانونی موکول شود. بررسی اسناد، تطبیق اطلاعات انبار، تولید، فروش و حسابداری پیش از ارسال اظهارنامه اهمیت بسیار زیادی دارد.
جریمه کماظهاری درآمد
کماظهاری درآمد تنها به معنای پنهان کردن فروش نیست. گاهی اختلاف میان آمار تولید، موجودی انبار، فروش ثبتشده و گردش حسابهای بانکی این تصور را ایجاد میکند که بخشی از درآمد شرکت اظهار نشده است.
به عنوان نمونه، اگر حجم تولید ثبتشده با میزان فروش یا موجودی کالا همخوانی نداشته باشد، ممیز مالیاتی ممکن است درباره نحوه فروش محصولات یا ثبت درآمدها پرسشهای جدی مطرح کند. در چنین شرایطی، اگر اسناد کافی وجود نداشته باشد، احتمال تشخیص درآمد بیشتر از واقعیت و مطالبه مالیات اضافی افزایش پیدا میکند.
بنابراین، هماهنگی میان اطلاعات بخش تولید، انبار و حسابداری یکی از مهمترین عوامل جلوگیری از این نوع اختلافات است.
جریمههای مربوط به ارزش افزوده
مالیات بر ارزش افزوده در واحدهای تولیدی اهمیت ویژهای دارد، زیرا هم در زمان خرید مواد اولیه و هم هنگام فروش محصولات با آن سروکار دارند. هرگونه مغایرت در ثبت فاکتورها، تأخیر در ارسال اظهارنامه یا اشتباه در محاسبه اعتبار مالیاتی میتواند منجر به اعمال جریمه شود.
از جمله اشتباهات رایج در این حوزه میتوان به ثبت فاکتورهای غیرمعتبر، استفاده از اطلاعات ناقص فروشندگان، عدم تطبیق فاکتورهای خرید با سامانههای مالیاتی و تأخیر در پرداخت مالیات اشاره کرد.
هرچه حجم معاملات یک کارخانه بیشتر باشد، اهمیت کنترل مستمر اطلاعات ارزش افزوده نیز افزایش پیدا میکند.
اشتباهات رایج حسابداری در کارگاههای تولیدی
بخش زیادی از مشکلات مالیاتی واحدهای تولیدی ریشه در اشتباهات حسابداری دارد. بسیاری از این خطاها در ابتدای کار چندان مهم به نظر نمیرسند، اما در پایان سال مالی یا هنگام رسیدگی مالیاتی، آثار آنها بهوضوح مشخص میشود.
عدم ثبت دقیق مواد مصرفی
در فرآیند تولید، تنها خرید مواد اولیه اهمیت ندارد؛ بلکه میزان مصرف واقعی مواد نیز باید بهصورت دقیق ثبت شود.
اگر مواد اولیه بدون حواله انبار مصرف شوند، ضایعات ثبت نشوند یا میزان مصرف واقعی با اطلاعات سیستم تفاوت داشته باشد، محاسبه بهای تمامشده نیز دچار خطا خواهد شد. در نتیجه سود شرکت بهدرستی محاسبه نمیشود و این موضوع مستقیماً بر مالیات عملکرد تأثیر خواهد گذاشت.
استقرار سیستم کنترل موجودی و ثبت روزانه ورود و خروج مواد اولیه، نقش مهمی در کاهش این خطاها دارد.
نادیده گرفتن هزینههای غیرمستقیم تولید
یکی از رایجترین مشکلات حسابداری تولیدی، بیتوجهی به هزینههای سربار است. بسیاری از کارگاهها تنها هزینه خرید مواد اولیه و حقوق کارگران را ثبت میکنند، در حالی که هزینههایی مانند استهلاک تجهیزات، برق مصرفی خطوط تولید، تعمیرات، نگهداری ماشینآلات، بیمه تجهیزات، کنترل کیفیت، هزینههای بستهبندی و حمل داخلی نیز بخشی از هزینه واقعی تولید هستند.
اگر این هزینهها در بهای تمامشده لحاظ نشوند، سود شرکت بیش از مقدار واقعی نمایش داده میشود و در نتیجه مالیات بیشتری نیز مطالبه خواهد شد.
استفاده از سیستم حسابداری فروشگاهی به جای تولیدی
یکی از اشتباهاتی که هنوز در برخی کسبوکارهای تولیدی مشاهده میشود، استفاده از نرمافزارهایی است که برای فروشگاهها طراحی شدهاند.
در سیستم فروشگاهی معمولاً خبری از فرمول ساخت محصول، کنترل مواد اولیه، ثبت ضایعات، تولید مرحلهای، محاسبه بهای تمامشده و کنترل موجودی در جریان ساخت نیست. به همین دلیل، چنین نرمافزارهایی پاسخگوی نیاز واحدهای صنعتی نخواهند بود و در بلندمدت اختلافهای متعددی در گزارشهای مالی ایجاد میکنند.
انتخاب نرمافزار متناسب با ماهیت فعالیت تولیدی، سرمایهگذاری محسوب میشود، نه هزینه.
راهکارهای کاهش مشکلات مالیاتی در واحدهای تولیدی
خوشبختانه بخش قابل توجهی از ریسکهای مالیاتی قابل پیشگیری هستند. تجربه نشان داده است کارخانههایی که فرآیندهای مالی و تولید خود را استاندارد میکنند، در زمان رسیدگی مالیاتی با مشکلات بسیار کمتری روبهرو میشوند.
استفاده از نرمافزار حسابداری تولیدی
اولین و مهمترین اقدام، استفاده از نرمافزاری است که بهطور اختصاصی برای واحدهای تولیدی طراحی شده باشد.
چنین نرمافزارهایی امکان مدیریت مواد اولیه، ثبت تولید، کنترل ضایعات، محاسبه بهای تمامشده، مدیریت انبار، گزارشهای مالیاتی و تهیه اطلاعات موردنیاز حسابداران را فراهم میکنند. این موضوع علاوه بر افزایش دقت اطلاعات، زمان تهیه گزارشهای مالی را نیز کاهش میدهد.
ثبت دقیق فرآیند تولید
هر محصول باید از لحظه ورود مواد اولیه تا خروج محصول نهایی قابل رهگیری باشد. ثبت مرحلهبهمرحله اطلاعات تولید باعث میشود اختلاف میان موجودی انبار، تولید و فروش به حداقل برسد.
همچنین مستندسازی ضایعات، برگشت مواد، توقف خطوط تولید و تغییرات موجودی، هنگام رسیدگی مالیاتی ارزش بسیار زیادی دارد و میتواند از بروز بسیاری از اختلافات جلوگیری کند.
مشاوره با حسابدار مالیاتی متخصص
قوانین مالیاتی بهطور مداوم در حال تغییر هستند و مدیران تولید معمولاً فرصت کافی برای دنبال کردن تمامی این تغییرات را ندارند.
همکاری با یک حسابدار یا مشاور مالیاتی متخصص در حوزه تولید باعث میشود اظهارنامهها، گزارشهای ارزش افزوده، اسناد مالی و فرآیندهای حسابداری مطابق آخرین مقررات تنظیم شوند. علاوه بر این، بسیاری از ریسکهای مالیاتی پیش از تبدیل شدن به پروندههای پرهزینه شناسایی و برطرف خواهند شد.
جدول راهکارهای پیشگیری از جرایم مالیاتی
| چالش | راهکار پیشنهادی |
|---|---|
| مغایرت تولید و فروش | یکپارچهسازی اطلاعات تولید، انبار و فروش |
| اشتباه در بهای تمامشده | محاسبه دقیق هزینههای مستقیم و غیرمستقیم |
| نقص اسناد خرید | نگهداری کامل فاکتورها و ثبت بهموقع خریدها |
| خطا در ارزش افزوده | کنترل دورهای فاکتورها و تطبیق با سامانههای مالیاتی |
| افزایش ریسک رسیدگی | انجام حسابرسی داخلی و بررسی مستمر اسناد مالی |
پرسشهای متداول
آیا همه واحدهای تولیدی با مشکلات مالیاتی مشابهی روبهرو هستند؟
خیر. نوع فعالیت، حجم تولید و سیستم حسابداری هر واحد متفاوت است، اما بیشتر کارخانهها در زمینه بهای تمامشده، مواد اولیه و مالیات بر ارزش افزوده با چالشهای مشترکی روبهرو هستند.
چطور میتوان جرایم مالیاتی را کاهش داد؟
با ثبت دقیق اسناد، ارسال بهموقع اظهارنامهها، استفاده از نرمافزار حسابداری تولیدی و دریافت مشاوره از متخصصان مالیاتی.
آیا نرمافزار حسابداری تولیدی ضروری است؟
بله. این نرمافزارها باعث ثبت دقیق اطلاعات تولید، محاسبه صحیح بهای تمامشده و کاهش خطاهای مالیاتی میشوند.
بیشتر مشکلات مالیاتی واحدهای تولیدی از ناهماهنگی بین تولید، انبار و حسابداری ناشی میشود. ثبت دقیق مواد اولیه، محاسبه صحیح بهای تمامشده و استفاده از یک سیستم حسابداری مناسب، نقش مهمی در کاهش جرایم و مدیریت بهتر تعهدات مالیاتی دارد. با استقرار فرآیندهای مالی استاندارد و بهرهگیری از مشاوره تخصصی، میتوان ریسکهای مالیاتی را تا حد زیادی کنترل کرد.
شرکت خدمات مالی و مالیاتی پارسیان دانش هامان با سالها تجربه در زمینه استقرار سیستمهای مالی، حسابداری، مشاوره و وکالت مالیاتی، به صاحبان کسبوکارهای صنعتی کمک میکند تا مشکلات مالیاتی واحدهای تولیدی را با رویکردی اصولی مدیریت کرده، از جرایم مالیاتی پیشگیری کنند و با اطمینان بیشتری بر توسعه فعالیت خود تمرکز داشته باشند.